

 下载App






【SMM分析】量、价、来源、目的港聚焦!2026年H1印尼硫磺硫酸进出口分析

总量:2026年H1硫磺 184.81万吨(1,848,104,145 千克),同比2025年H1(261.91万吨)下降29.4%;硫酸 56.06万吨(560,640,243.7 千克) 金额:硫磺进口总额约12.70亿美元,整体均价687美元/吨;硫酸进口总额约1.11亿美元,整体均价199美元/吨
数据说明
- 硫磺:HS编码 25030000(各种硫磺,不含升华/沉淀/胶态硫)+ 28020000(升华/沉淀/胶态硫)
- 硫酸:HS编码 28070010(硫酸,H₂SO₄含量>80%)
- 总量:2026年H1硫磺 184.81万吨(1,848,104,145 千克),同比2025年H1(261.91万吨)下降29.4%;硫酸 56.06万吨(560,640,243.7 千克)
- 金额:硫磺进口总额约12.70亿美元,整体均价687美元/吨;硫酸进口总额约1.11亿美元,整体均价199美元/吨
一、硫磺:总量萎缩近三成,价格前稳后急涨
1.1 月度进口量价走势
趋势解读:
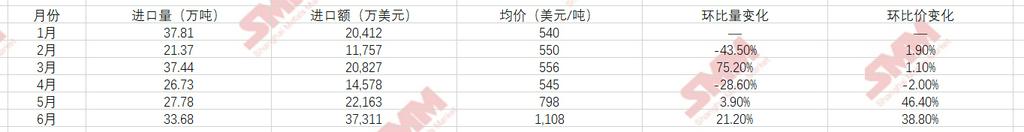
- 1-4月:价格在540-556美元/吨区间窄幅震荡,整体平稳。1月进口量达37.81万吨(上半年次高),2月受春节因素影响回落至21.37万吨(环比-43.5%),3月反弹至37.44万吨,4月小幅回落至26.73万吨。此期间全球硫磺供应充足,印尼采购节奏平稳。
- 5-6月:价格急转直上。5月均价飙至798美元/吨,环比上涨46.4%;6月进一步升至1,108美元/吨,较4月低点上涨563美元/吨(+103%)。印尼镍冶炼HPAL项目集中备货、国际磷肥需求回暖、中东供应商大幅缩减对印尼供应三重因素叠加推动此轮暴涨。6月呈现“量价齐升”格局(量+21.2%,价+38.8%),表明高价下采购意愿仍未消退。
1.2 主要来源国:沙特居首,加拿大异军突起
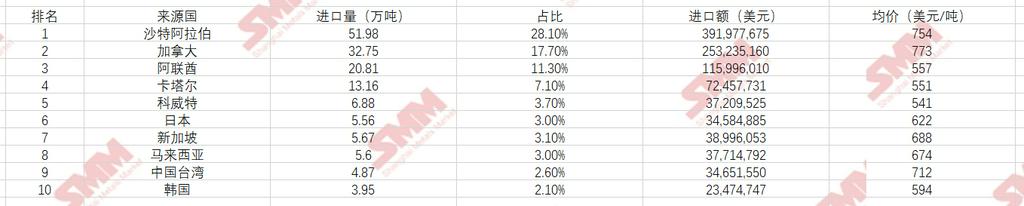
核心观察:
- 中东六国(沙特+阿联酋+卡塔尔+科威特+巴林+阿曼)合计进口约98.24万吨,占比53.2%,仍为第一大供应板块,但较2025年同期(209.99万吨)大幅下降53.2%,减少111.75万吨。
- 加拿大占比从2025年H1的约8.5%(22.19万吨)跃升至17.7%,进口量同比增长47.6%(从22.19万吨增至32.75万吨),成为第二大来源国。加拿大高纯度固体硫磺在镍冶炼应用中适应性良好。
- 阿联酋、卡塔尔、科威特三国均价仅541-557美元/吨,显著低于沙特(754美元/吨)和加拿大(773美元/吨)。
1.3 主要目的港:三大镍园消化超八成
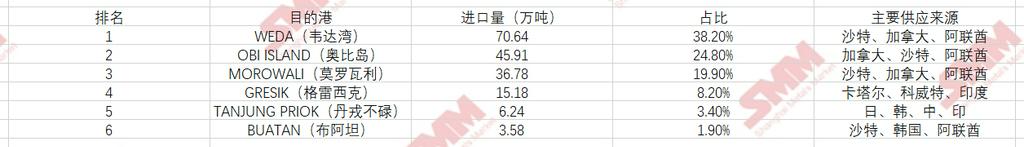
WEDA+MOROWALI+OBI ISLAND三大镍冶炼园区合计进口153.33万吨,占全国硫磺进口总量的83.0%。这三大园区均为印尼镍矿下游冶炼(含HPAL及RKEF配套硫酸/化肥装置)核心承载地,硫磺进口需求高度集中于镍产业。WEDA一港即占全国38.2%,为第一大进口目的地。GRESIK(格雷西克)进口量15.18万吨(占比8.2%),主要承接卡塔尔、科威特及印度来源的硫磺,服务于爪哇岛东部工业区。丹戎不碌港作为雅加达外港,进口量仅6.24万吨(占比3.4%),主要服务爪哇岛传统化工及化肥工业。
1.4 同比减量拆解:中东六国净减111.72万吨
2025年H1中东六国对印尼硫磺出口总量为209.99万吨,2026年H1降至98.24万吨,净减少111.75万吨(-53.2%)。各主要国家变化如下:
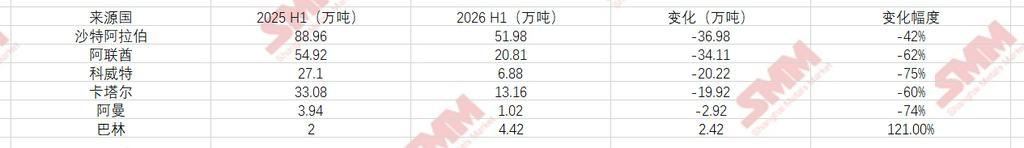
注:巴林是唯一对印尼出口增加的中东国家,但其基数较小(2万吨→4.42万吨),对整体格局影响有限。
减量主因:① 国际硫磺价格自2025年底至2026年6月持续走强,中东供应商将更多货源调往印度、中国及北非等高价市场;② 印尼国内部分新建硫磺制酸装置投产,对进口硫磺形成一定替代。加拿大(+10.56万吨)及菲律宾(+2万吨)等增量仅覆盖减量的约11%,远不足以对冲。
二、硫酸:进口量逆势增长,韩国跃居第一大来源国
2.1 月度进口量价走势
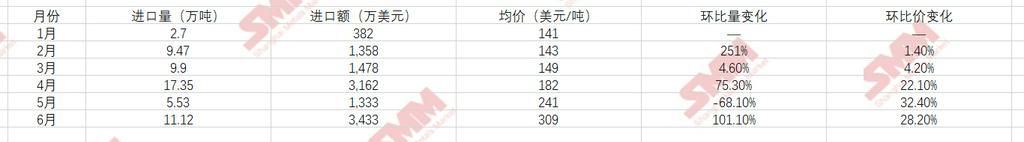
趋势解读:
- 1月进口量为2.70万吨,均价141美元/吨,为上半年低位。
- 2-4月进口量逐级攀升,4月达上半年峰值17.35万吨,均价同步从143涨至182美元/吨。下游HPAL项目集中投产,刚性需求集中释放。
- 5月进口量骤降68%(至5.53万吨),但均价急涨至241美元/吨。主因日韩多家冶炼厂进入年度检修期,硫酸出口货源收紧,供应量缩减而价格跳升。
- 6月进口量反弹至11.12万吨,均价飙至309美元/吨,较1月上涨119%。6月硫磺均价1,108美元/吨的成本传导、日韩检修延续以及印尼本地冶炼厂恐慌性补库三重因素叠加,创下近年来印尼硫酸进口月度均价最高纪录。
2.2 主要来源国:韩国跃居首位,中日紧随其后
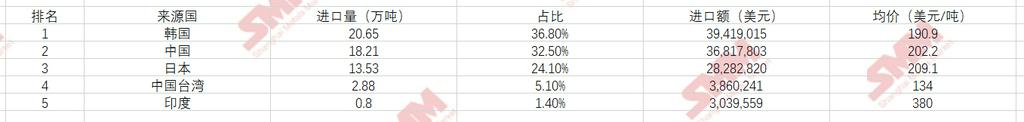
韩中日三国合计进口52.39万吨,占全国硫酸进口总量的93.4%,集中度较此前进一步提高。韩国以20.65万吨(占比36.8%)跃居第一大来源国,较此前数据(18.15万吨)上调2.5万吨;中国以18.21万吨(占比32.5%)升至第二位,较此前大幅增加2.74万吨;日本进口量为13.53万吨(占比24.1%),较此前下调2.81万吨。硫酸因腐蚀性强、运输半径有限(通常不超过3000海里),区域临近优势决定东亚国家主导地位。印度均价高达380美元/吨,系特殊高纯/发烟硫酸规格,量小价高。台湾均价仅134.0美元/吨,为价格洼地,主要受益于其发达的炼化副产硫酸及短途海运成本优势。
2.3 主要目的港:OBI ISLAND独占半壁江山
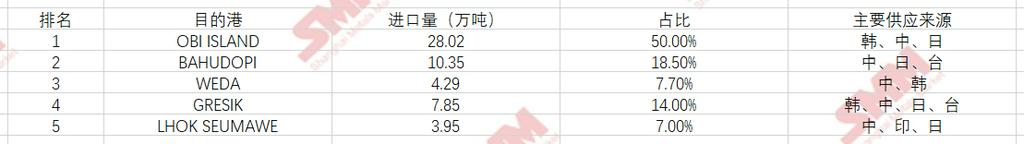
OBI ISLAND一港占50.0%(28.02万吨),该岛聚集了多个由中国、韩国资本主导的镍钴湿法冶炼(HPAL)项目,对成品硫酸需求巨大。前三大港(OBI+BAHUDOPI+WEDA)合计占比76.2%,较此前(57.5%)大幅提升,反映硫酸进口目的地进一步向头部港口集中,与硫磺前三大港集中度(83.0%)的差距明显收窄。
三、硫磺与硫酸联合分析:量价联动与格局分化
3.1 总量与价格弹性对比
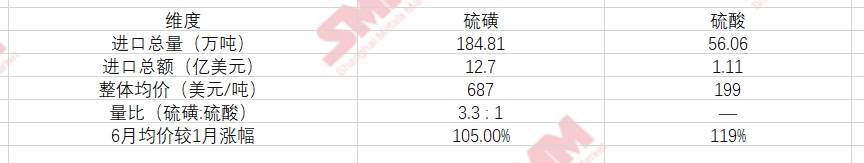
价格传导与弹性差异:
- 硫磺6月均价(1,108美元/吨)较1月(540美元/吨)上涨568美元/吨,涨幅105%;硫酸同期涨幅119%。硫酸价格弹性略高于硫磺,因其自身供需基本面更紧(日韩检修、印尼需求刚性),且现货市场体量小,易受边际供需变化冲击。
- 硫磺/硫酸进口量比从1月的14:1降至2-6月的2.0~3.6:1,反映印尼在“进口硫磺自制酸”与“直接进口成品酸”之间的动态平衡。当硫磺价格高企(如6月1,108美元/吨)时,部分冶炼厂更倾向直接采购成品硫酸以规避制酸装置运营成本,支撑了6月硫酸进口量反弹。
3.2 供应格局对比
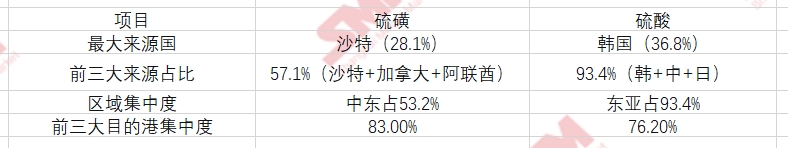
硫磺来源更趋多元化(中东、北美、东南亚均有较大份额),而硫酸供应高度集中于东亚近邻,这由两种商品的全球贸易属性决定:硫磺可长途海运(好望角型/巴拿马型船),硫酸则受腐蚀性及运输成本限制,贸易半径较短。硫酸目的港集中度(76.2%)与硫磺(83.0%)的差距从此前的25.5个百分点收窄至6.8个百分点,表明两者需求端的地理集中度正趋于一致。
3.3 2025→2026结构变化总结
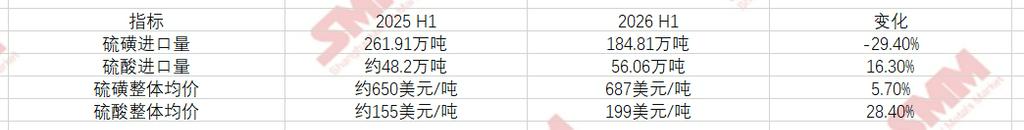
核心结论:印尼硫磺进口“量减价升”,中东供应大幅撤退,加拿大加速填补;硫酸进口“量价齐升”,直接进口成品酸成为弥补制酸缺口的重要途径,价格涨幅显著高于硫磺。
3.4 下半年展望
- 硫磺:6月1,108美元/吨的价格已处历史高位,下半年当前预期仍将高位震荡。印尼全年进口量预计360-380万吨,同比下降约20%。
- 硫酸:日韩冶炼厂检修季过后供应或有恢复,但OBI岛及WEDA地区多个HPAL项目仍处于产能爬坡期,下半年月均进口量有望维持10-12万吨,均价可能在260-330美元/吨区间高位震荡。
- 格局演变:加拿大对印尼硫磺出口有望在2027年超越沙特成为第一供应国;中国硫酸对印尼出口仍有增长空间,尤其来自华东、华南沿海炼化一体化企业的副产硫酸。