




 下载App







作品
2026年进入碳边境调节机制(CBAM)正式实施阶段后,欧盟铝板带采购中的碳成本差异,需要同时结合产品分类、原产地默认值、免费配额调整和贸易规模判断。延续此前7601未锻轧铝及7604铝型材研究的分析框架,SMM进一步对HS7606进行测算发现:土耳其是欧盟最大的外部供应国,但在统一采用2026年默认值规则的情景下,中国对应的理论总证书敞口超过土耳其;塞尔维亚则显示,默认表中的再生铝路线标签,并不必然对应较低的每吨净敞口。
按2025年完整年度贸易结构测算,能够识别的CBAM适用原产地合计对应约152.50万吨CO₂e的理论证书敞口,中国、土耳其、塞尔维亚、埃及和英国五个来源合计占78.6%。这一结果描述的是基准调整后的证书需求情景,不是这些国家生产商的实测排放,也不是2025年实际履约义务。
2025年进口增长11.7%,罐身料贡献约一半增量
据SMM基于Eurostat数据计算,2025年欧盟27国自欧盟以外进口HS7606产品约108.33万吨,较2024年的96.96万吨增长11.7%;进口金额由34.95亿欧元增至39.29亿欧元,增长12.4%。金额除以重量得到的贸易单位价值约为3627欧元/吨,同比上升0.6%。该指标是不同规格和来源混合后的海关统计均值,不代表统一规格的板带成交价。
HS7606包括厚度超过0.2毫米的铝板、片及带,但内部产品结构差异较大。2025年,CN76061292项下其他矩形铝合金薄板带进口约30.93万吨,占HS7606的28.6%;CN76061191项下其他矩形非合金铝薄板带约17.62万吨,占16.3%;CN76061299项下其他矩形铝合金厚板带约16.06万吨,占14.8%;CN76061211饮料罐罐身料约13.55万吨,占12.5%。四类合计约占72.2%。
其中,罐身料进口量由2024年的7.77万吨增至13.55万吨,同比增长74.3%,增加约5.78万吨,占整个HS7606净增量的50.8%。相比之下,CN76061292进口增长8.6%。这意味着,2025年板带进口扩张具有明显的产品结构特征,不能直接解释为所有轧制产品需求同步走强。
对CBAM测算而言,7606与此前7604研究有一个区别:经逐项核对,2026税则中14个7606八位子项,在现行基准附件中的默认路径B栏数值恰好一致,K路线为1.485吨CO₂e/吨,L路线为0.148吨CO₂e/吨。因此,在同一原产地、同一年份的默认值情景下,可以汇总分析7606总量;但具体产品的价格、用途、实际工艺与客户认证仍不相同,不能据此认定不同板带产品能够直接替代。
约三成外部进口来自豁免原产地,进口量与应计敞口需分开
2025年,欧盟自土耳其进口7606产品约22.15万吨,同比增长9.0%,占外部进口总量的20.4%;瑞士约20.61万吨,占19.0%;中国约12.31万吨,占11.4%;挪威约12.27万吨,占11.3%;英国约10.21万吨,占9.4%。
瑞士、挪威、冰岛和列支敦士登原产货物不在CBAM适用范围内。将相关豁免原产地保留在贸易统计中、从证书敞口测算中剔除后,2025年豁免来源合计约32.89万吨,占30.4%;能够识别的适用来源约75.18万吨,占69.4%。另有2609吨记录在欧盟外未指定国家和地区项下,占0.24%,保留在总进口量中,但不强行匹配国家默认值。
原产地豁免不意味着产品实测排放为零,也不意味着经瑞士等地转运的第三国原产货物自动获得豁免。采购比较需要核实货物原产地,不能仅看卖方所在地或发运港。
每吨敞口取决于默认值与对应基准的共同作用
本文采用经2026/1740修正的基础默认值,并统一按2026年生产情景测算:
每吨理论证书敞口=max〔基础默认值×1.10-对应B栏基准×0.975×1,0〕。
其中,10%为2026年铝产品默认值加成,0.975为当年CBAM系数,跨行业修正系数(CSCF)为1。K、L路线分别对应默认表指定的原铝和再生铝生产路线。计算后的每吨免费配额调整分别为1.447875和0.144300吨CO₂e;97.5%作用于基准值,并不意味着进口产品全部排放只承担2.5%的证书需求。
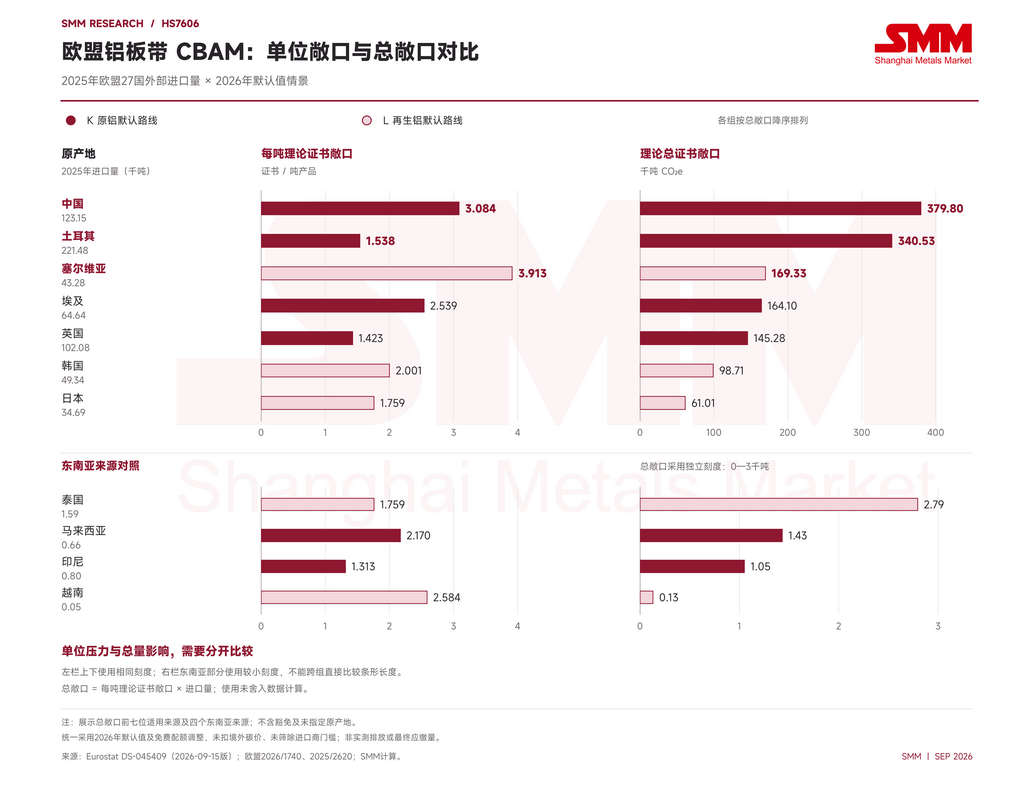
下表将2025年贸易量与同一套2026年规则结合。单位及总敞口均已扣除上述基准调整,尚未扣减境外碳价,也未按进口商层面筛除年度门槛以下的交易。
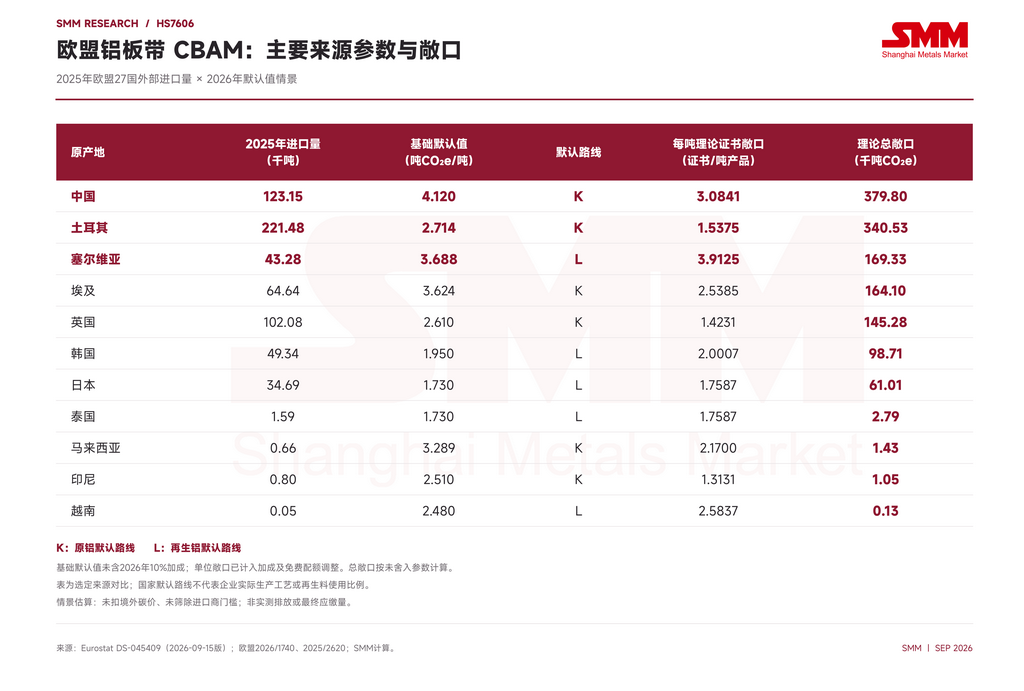 注:每吨敞口单位为证书/吨产品,数值等同于吨CO₂e/吨产品;总敞口按未舍入参数计算。表为选定来源对比,不是所有国家的单位敞口排名。来源:Eurostat、欧盟正式法规,SMM计算。
中国单位敞口约为土耳其两倍,总量排序与供应量排序不同
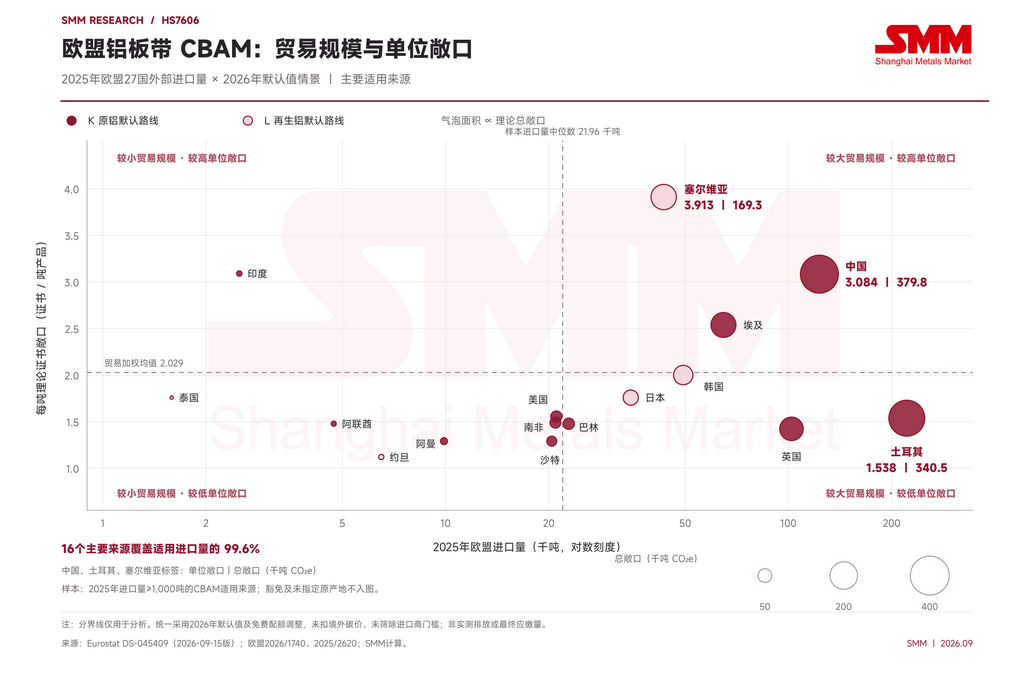
中国2025年对欧盟供应量约为土耳其的55.6%,但每吨理论敞口3.0841约为土耳其1.5375的2.01倍。两项相乘后,中国对应总敞口约37.98万吨CO₂e,较土耳其的34.05万吨高11.5%。中国占欧盟外部进口量的11.4%,却占已识别适用来源理论总敞口的24.9%;土耳其相应敞口占比为22.3%。
这与此前7604主要型材研究中“土耳其较大供应规模主导总敞口”的结构不同。对于7606,中国的贸易体量已足以使较高的单位默认敞口转化为最大的国别总敞口。土耳其仍是采购数量和供应连续性的重要来源,而中国供应链实际排放资料相对于默认值的差异,对进口商整体证书预算尤其值得核实。
英国则呈现另一种结构:2025年供应量约10.21万吨,但每吨理论敞口1.4231低于中国、埃及和塞尔维亚,对应总敞口约14.53万吨。由此可见,采购规模较大与单位碳成本较高是两个不同维度;只看国家默认值或只看吨位,都不足以判断总体影响。
 塞尔维亚与越南说明:基础默认值较低,净敞口仍可能更高
塞尔维亚7606基础默认值为3.688,低于中国的4.120,但其默认路线为L,可扣减的基准调整明显小于中国K路线。最终每吨理论敞口达到3.9125,高于中国的3.0841。以2025年约4.33万吨贸易量计算,塞尔维亚总敞口约16.93万吨CO₂e,超过供应量更大的埃及和英国,位列第三。
这也使7606的路线结构有别于此前7601研究。2025年,7606适用来源中,默认K路线占贸易量的81.9%,贡献总敞口的77.7%;L路线占贸易量的18.1%,贡献敞口的22.3%。L路线不能被视为统一的低敞口类别,更不能据国家默认路线反推某一家轧制企业的真实再生料使用比例。
东南亚对比同样说明这一点。越南基础默认值2.480略低于印尼的2.510,但对应每吨净敞口分别为2.5837和1.3131,越南接近印尼的两倍。马来西亚为2.1700,泰国为1.7587。四国的差异既来自基础默认值,也来自各自指定路线下的基准扣减。
不过,目前贸易规模限制了这些来源对欧盟整体敞口的影响。2025年越南仅供应约50吨7606产品。2026年上半年升至331吨,较上年同期约15吨明显增加,但占同期欧盟外部进口量仍仅0.064%。因此,低基数增长不能直接解释为越南已经成为欧洲板带市场的重要替代来源;7604型材中的供应变化也不能照搬到7606。
 2026年上半年:进口量下降7.8%,理论敞口下降16.9%
2026年上半年,欧盟27国自欧盟以外进口7606约51.71万吨,较2025年同期56.06万吨下降7.8%;金额约20.90亿欧元,同比基本持平,贸易单位价值升至4042欧元/吨,同比增长8.3%。由于产品和来源结构可能变化,不能据此单独认定同规格板带价格上涨了8.3%。
供应国表现明显分化。土耳其约10.39万吨,同比下降4.0%;中国约4.86万吨,下降37.5%;英国约4.53万吨,下降9.2%;埃及约2.77万吨,下降11.2%;塞尔维亚约1.77万吨,下降26.5%;韩国约0.76万吨,下降56.0%。与此同时,日本供应增至约2.44万吨,同比增长64.2%;阿曼由约2390吨升至1.34万吨。
将两个期间统一放在2026年默认值规则下比较,适用来源贸易量由38.55万吨降至34.09万吨,下降11.6%;贸易加权平均每吨敞口由2.084降至1.959,下降6.0%;总敞口由80.34万吨CO₂e降至66.77万吨,下降16.9%。同期豁免来源占外部进口的比例由约31.0%升至33.9%。
按先固定2025年上半年平均单位敞口、再调整来源结构的顺序分解,约13.57万吨CO₂e的总敞口降幅中,约9.30万吨来自适用来源进口规模收缩,约4.27万吨来自国别结构变化,分别占68.5%和31.5%。其中,中国供应量下降对应约9.00万吨CO₂e的敞口减少,相当于净降幅的66.3%;日本和阿曼的供应增加则抵消了部分下降。
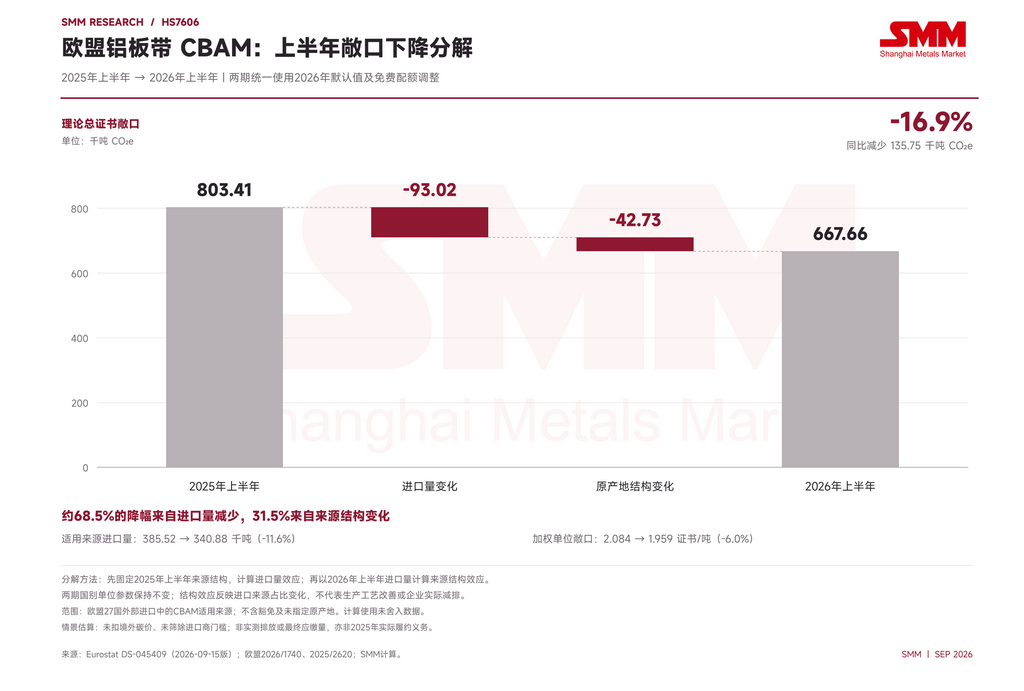 这里的“单位敞口下降”是固定国家参数下的贸易加权变化,不是企业实际排放下降。贸易数据也不能证明上述变化由CBAM导致;终端需求、规格组合、原有贸易措施、价格及供应商经营安排均可能影响采购流向。
证书价格将单位敞口差异转化为可比较的采购成本情景
以官方公布的2026年第二季度75.28欧元/证书为统一示例,每吨7606产品的默认值情景成本约为:中国232.17欧元、土耳其115.74欧元、塞尔维亚294.53欧元、埃及191.10欧元、英国107.13欧元、韩国150.61欧元、日本及泰国132.39欧元、马来西亚163.36欧元、印尼98.85欧元、越南194.50欧元。
这一比较可用于观察相同季度、相同申报路径下的碳成本差异,但尚未计入适用的境外碳价扣减、进口商门槛、核查费用及其他商业成本,也不代表2026年第三季度价格。2026年证书价格按进口季度确定,不能将第二季度价格直接作为所有期间的实际结算价格。
竞争力判断最终需要回到前体材料和可核查的实际数据
国家默认值不是工厂实测碳强度。对板带企业而言,实际排放核算不能只统计轧制现场,还涉及相关铝前体材料的嵌入排放及对应免费配额调整。采用实际值时,应按复杂货物方法处理本工序和前体,不能仅将整吨产品实际排放减去0.056的加工工序基准,也不能机械套用默认路径B栏作为完整实际路径结果。
现阶段铝产品CBAM覆盖的是相应直接排放,包括相关原铝前体中的PFC;电力间接排放尚未进入这一铝产品证书核算范围。因此,低碳电力或完整生命周期碳足迹的优势,不能直接等额换算为本文口径下的证书节省。再生路线也仍可能存在熔炼燃料及外部前体排放,不能被解释为零排放或零成本。
对欧盟采购方而言,中国和土耳其需要重点评估较大贸易量对应的证书预算,塞尔维亚需要关注L路线下仍然较高的单位默认敞口,日韩及东南亚供应则需同时观察产品匹配程度、供应规模和排放资料质量。若供应商能够提供符合规则的经核查实际排放与前体资料,最终结果可能明显偏离国家默认值情景;是否降低成本,仍需把实际排放与实际路径的免费配额一并核算。
7606市场的CBAM竞争格局,因而体现为贸易规模、单位敞口及数据能力的共同作用。高默认值来源具备更强的数据核实动机,较低默认值来源也不能仅凭国家标签承诺最终成本优势。
铝采购商机
查看更多 >-
 3张
-
 3张
-
 3张
