




 下载App







SMM 9月17日讯:
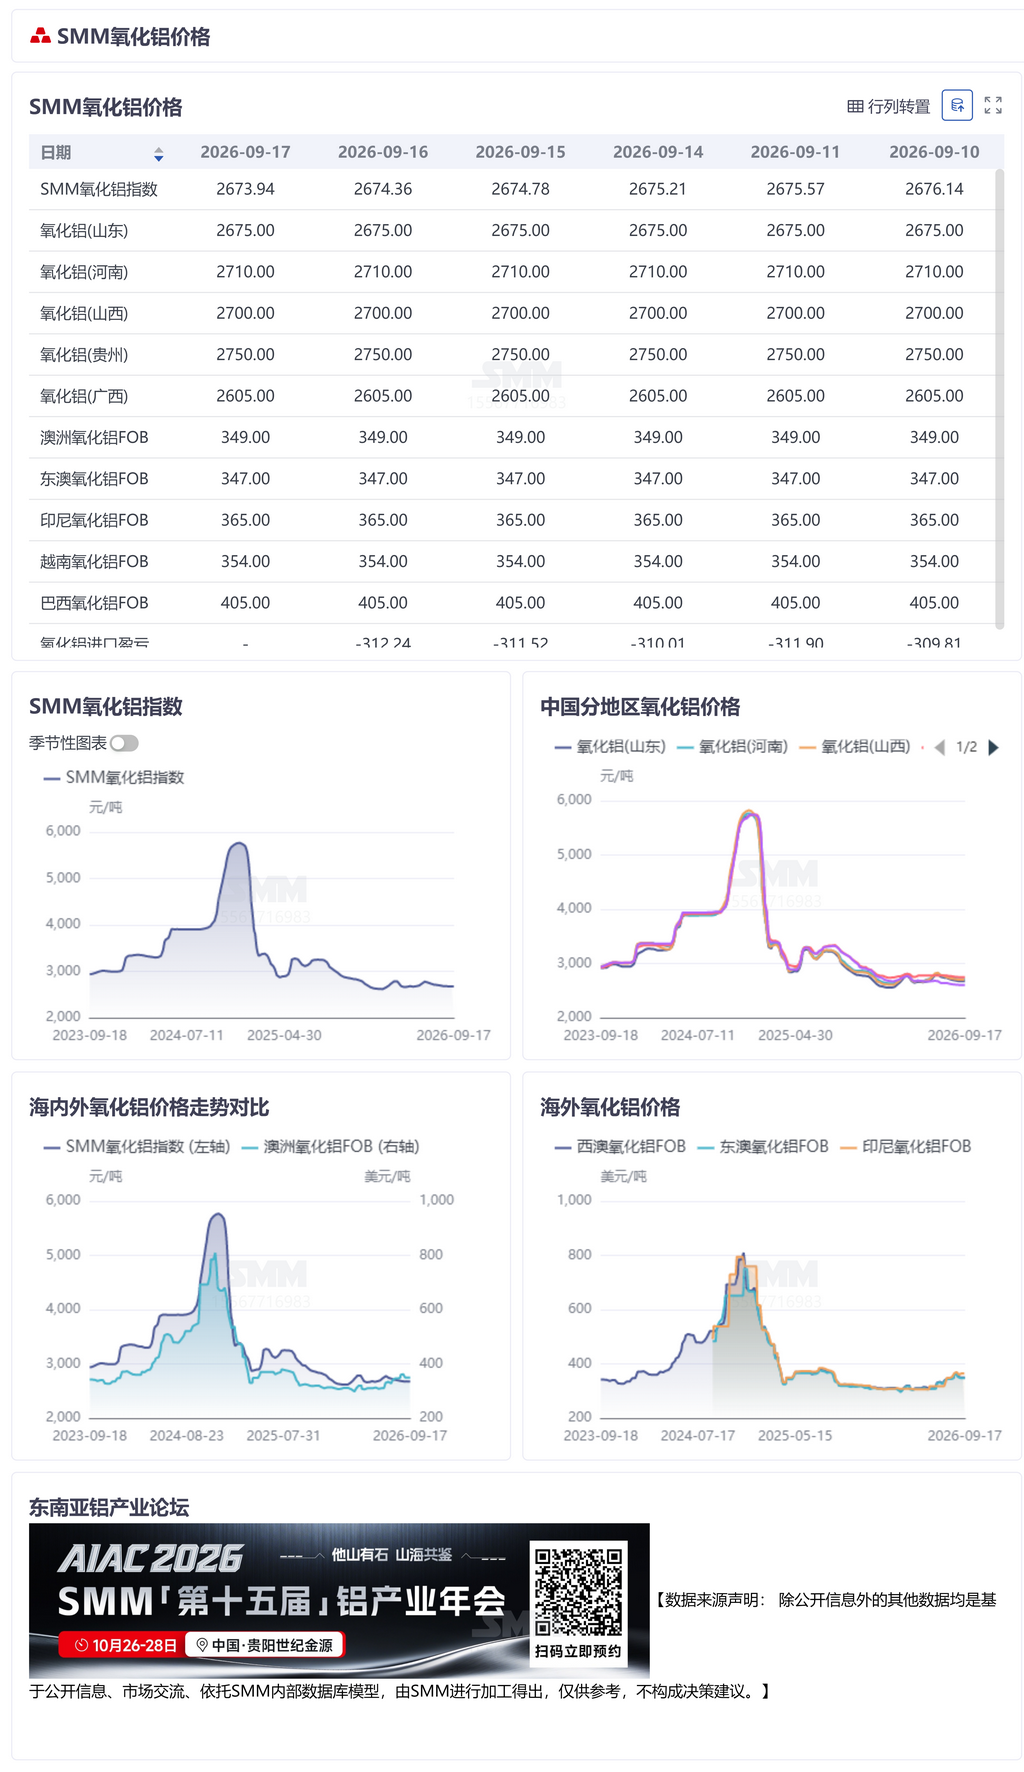
截至本周四,SMM氧化铝指数2673.94元/吨,较上周四下跌2.20元/吨。其中山东地区报2,640-2,710元/吨,较上周四价格持平;河南地区报2,680-2,740元/吨,较上周四价格持平;山西地区报2,670-2,730元/吨,较上周四价格持平;广西地区报2,580-2,630元/吨,较上周四价格持平;贵州地区报2,720-2,780元/吨,较上周四价格持平。
海外市场: 截至2026年9月17日,西澳FOB氧化铝价格为349美元/吨,海运费33.4美元/吨,美元/人民币汇率卖出价在6.73附近,该价格折合国内主流港口对外售价约2995.17元/吨左右,高于氧化铝指数价格321.23元/吨。
截至本周四,全国冶金级氧化铝建成总产能11842万吨/年,运行总产能9078万吨/年,全国氧化铝周度开工率较上周持平在76.66%。其中,山东地区氧化铝周度开工率较上周持平在89.20%;山西地区氧化铝周度开工率较上周持平在72.48%;河南地区氧化铝周度开工率较上周持平在59.83%;广西地区氧化铝周度开工率较上周持平在79.66%;贵州地区氧化铝周度开工率较上周持平在81.33%。
现货市场方面,本周共达成1笔成交。新疆地区采招1万吨氧化铝现货,到厂价格分别为2980元/吨。
本周全国氧化铝总库存增加9.5万吨至730.8万吨。分结构看:电解铝厂原料库存微增0.33万吨至344.84万吨,下游备货节奏平稳,整体变动不大;氧化铝厂成品库存增加1.35万吨至126.56万吨,主因全国开工率有所恢复、产量提升,成品在厂内有所积压;港口库存增加5.15万吨至96.90万吨,前期保税区货源转口及卸港后逐步回补,港口库存回升是带动整体库存上行的最主要因素;在途及站台堆积库存增加2.7万吨至134.8万吨,物流环节库存小幅走高;仓单库存维持27.72万吨基本不变,周内注册量窄幅波动,增量主要集中在新疆、甘肃地区。行业方面,本周全国氧化铝开工率延续回升,周度产量174.1万吨,维持高位运行,供需宽松格局进一步加剧;价格中枢持稳,期货价格低位弱势震荡,期现走势有所分化,市场交投活跃度下降,多空双方趋于谨慎观望,暂未形成明确方向性驱动;下游电解铝厂按需采购,未见集中备货迹象。展望后市,预计下周周度开工率小幅波动;库存方面,国内产量维持高位形成对冲,预计全国氧化铝总库存延续小幅回升态势;价格方面,预计供需宽松格局未改、上行驱动不足,下周现货价格继续持稳、以窄幅波动为主。
【除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】
铝采购商机
查看更多 >-
 3张
-
 3张
-
 3张
