




 下载App







SMM 9月30日讯:
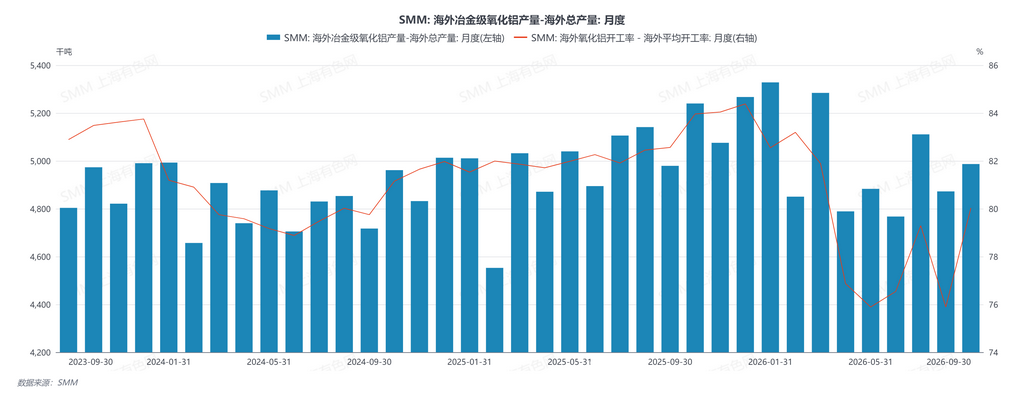
据SMM统计,2026年9月海外冶金级氧化铝总产量同比微增0.15%,环比回升约2.3%。9月供应端整体呈现温和恢复,主因巴西Alunorte自8月底临时减产后于9月恢复至原来水平运行,叠加中东Al Taweelah复产持续推进形成进一步增量。但地区性扰动尚未完全消除:9月中旬中东地缘冲突再度白热化,巴林、卡塔尔铝厂运行状态仍待观察。整体看,9月产量环比回升但同比仅微增,市场供应维持回暖。
分地区来看:
南美/巴西方面,Alunorte氧化铝精炼厂9月延续满负荷运转,全月贡献完整产量。8月底因供气商CELBA通知天然气供应中断而临时削减的10-12万吨产量已在9月完全回补,叠加巴西其他氧化铝厂稳定运行,9月南美地区产量环比大幅增加28.8%,成为9月海外产量回升的最大单一驱动。ANP批准其成为天然气自主进口商后,Alunorte原料供应稳定性进一步提升。
中东方面,阿联酋环球铝业Al Taweelah铝厂复产持续推进。截至8月22日,全厂1262台电解槽已有约25%重启,产量预计2027年一季度恢复至事故前水平;复产资本开支约4亿美元,大部分支出预计2026年完成。新建回收厂当前负荷10%,目标四季度末满产。9月亚洲其他/中东区域产量环比回升5.0%,但受2024年事故基数影响,同比2025年9月仍下降16.5%。此外,9月中旬中东地缘冲突再度白热化,巴林Alba、卡塔尔Qatalum等中东铝厂运行状态仍待观察。
非洲/几内亚方面,几内亚铝土矿公司CBG计划建设的氧化铝精炼厂项目迎来新的融资可能。几内亚矿业部近期表示,官员已与美国国际开发金融公司(DFC)和美国进出口银行就CBG计划建设的精炼厂项目举行了会谈,为几内亚扩大国内铝土矿加工能力的战略增加美国融资渠道。在此之前,国际资本长期是几内亚铝土矿加工战略的主要支持力量——多家亚洲、欧洲企业在近几个月均已宣布在几内亚开发与其矿山相连的新加工厂的计划,预估项目投资额均达约10亿美元。CBG曾在前期表示计划在2026年底前启动精炼厂建设;几内亚政府持有该合资企业49%的股份,美国铝业(Alcoa)和力拓集团(Rio Tinto)作为合作伙伴亦持有部分股份。此外,9月Friguia铁路修复持续推进,几内亚主要港口铝土矿发运维持高位水平。
印度方面,奥里萨邦铝产业发展迎来关键的原材料供应保障。邦政府与韦丹塔(Vedanta)高层举行会晤,承诺为韦丹塔位于卡拉汉迪(Kalahandi)地区兰吉加尔(Lanjigarh)的氧化铝精炼厂提供本地铝土矿,并讨论了加快推进韦丹塔在该邦拟议的1万亿卢比(约合104.2亿美元)铝产业投资项目。对于韦丹塔在奥里萨邦的一体化铝业务而言,确保铝土矿供应至关重要,因为兰吉加尔工厂是其主要的氧化铝生产基地;此次原材料供应承诺正值该邦规划新增大规模铝及氧化铝产能之际。
印尼/俄罗斯方面,俄铝正与印尼公司合作建设铝土矿-氧化铝综合设施,印尼总统在东方经济论坛(EEF-2026)上确认了双方合作关系,俄铝此前已与印尼的PT Arbaya Energi签署过合作意向备忘录。此外,俄铝正在探讨出售其位于牙买加的Windalco铝土矿及氧化铝业务,出售范围包括位于圣凯瑟琳(St Catherine)的埃沃顿(Ewarton)氧化铝精炼厂、铝土矿矿山以及埃斯基韦尔港(Port Esquivel)航运码头,并可能涵盖其在圭亚那的铝土矿资产。根据俄铝年度报告,其牙买加业务近期生产了156.5万吨铝土矿和39.6万吨氧化铝,该氧化铝产量占俄铝总产量的不到6%。
展望10月,海外冶金级氧化铝供应端扰动因素尚未完全消除:澳洲地区某氧化铝企业实施减产,对相应区域产量形成持续抑制;若中东地缘冲突再度升级并导致霍尔木兹海峡受阻,中东氧化铝产量及全球海运成本将进一步承压。不过,巴西Alunorte维持满负荷运转,中东Al Taweelah复产持续推进,仍将贡献稳定增量。整体来看,10月海外冶金级氧化铝产量预计维持在498万—502万吨区间运行,市场供应整体仍维持宽松预期。
(以上信息基于市场采集及上海有色网研究小组综合评估后得出,文中所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关。)
数据来源:SMM 点击SMM行业数据库了解更多信息
铝采购商机
查看更多 >-
 3张
-
 3张
-
 3张
