




 下载App







临近国庆最后三个交易日,华南现货市场表现偏弱:铝价接续小跌,沪铝反向结构强化,次月、远月升水实际偏高。节前趁高基差变现意愿较强,去库背景下贴水流通仍占据主流;需求端基本偃旗息鼓,仅存局部逢低补货,采购需求十分有限。但整体而言,华南地区铝锭现货高升水行情基本未受影响...
临近国庆最后三个交易日,华南现货市场表现偏弱:铝价接续小跌,沪铝反向结构强化,次月、远月升水实际偏高。节前趁高基差变现意愿较强,去库背景下贴水流通仍占据主流;需求端基本偃旗息鼓,仅存局部逢低补货,采购需求十分有限。但整体而言,华南地区铝锭现货高升水行情基本未受影响,截至9月30日,SMM A00铝(佛山)现货对2610合约升水报260元 / 吨,仍处于年内高位区间。粤沪价差、粤豫价差分别为220和320元/吨。
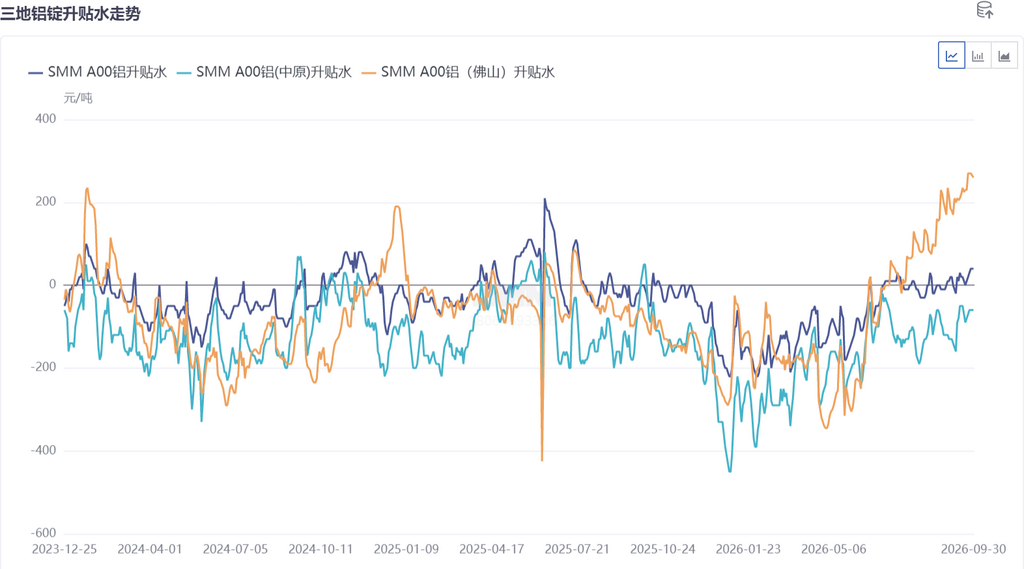
本轮华南基差的强势运行,是供给端结构性收紧与节前集中备库共同作用的结果。一方面,西南地区铝加工运行产能陆续释放、电解铝厂铝水直供比例维持高位,铸锭量持续被压减,可发往华南仓库的铝锭总量相应收缩;SMM 数据显示,9 月国内铝水比例报 78.2%,铸锭量同比下滑 6.2%,现货供给维持紧平衡。另一方面,中秋、国庆双节临近,下游加工企业节前集中备库,采购阶段性放量,出库表现对高升水形成直接支撑。供需两端共振之下,"流动性溢价" 成为当前华南铝锭定价的核心特征。
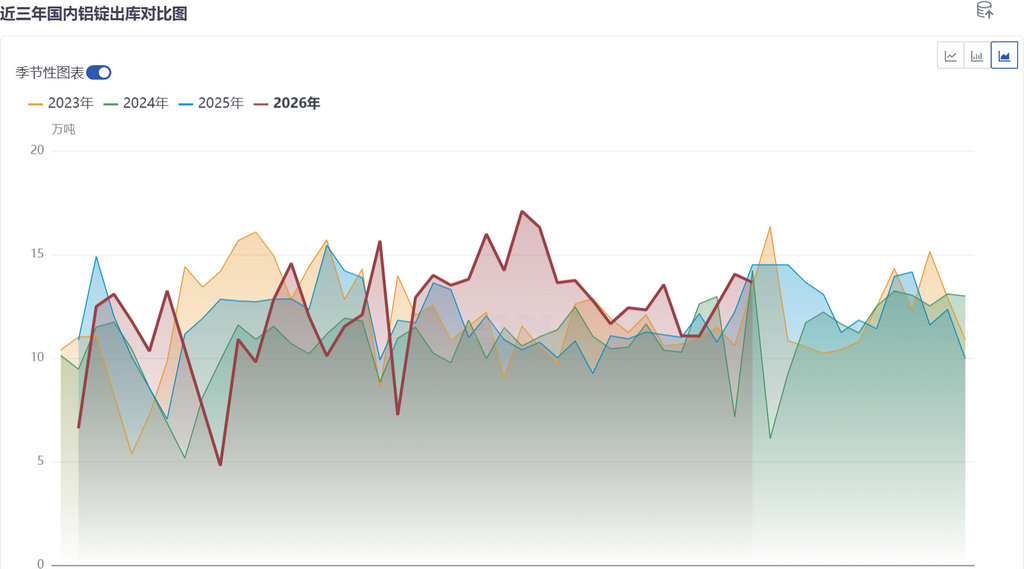
库存是决定升贴水走势的核心变量。当前华南铝锭库存绝对水平处于近年同期低位,即便假期累库,基数依然偏低。SMM 预计,佛山地区假期将累库 2.5~2.8 万吨左右,整体增量有限,对高升水的实质压制作用相对有限。
节后仍需关注两方面压力:一是部分下游加工企业复产节奏偏慢,节后需求恢复存在时滞;二是跨区域调货窗口持续打开,外部货源流入预期对华南高升水形成阶段性压制,期现商逢高变现或带动升水小幅回落。
综合来看,国庆假期后华南 A00 铝锭升水大概率自高位小幅回落,但在低库存刚性支撑及沪铝反向结构下,即便当月升水回落,现货对次月合约的实际升水亦不会明显走低,整体预计呈现 "高位震荡、缓慢收敛" 的运行特征,难以快速回归往年同期的深度贴水格局。
铝采购商机
查看更多 >-
 3张
-
 3张
-
 3张
