




 下载App







作品
欧盟委员会10月5日公布,2026年第三季度碳边境调节机制(CBAM)证书价格为82.32欧元/吨二氧化碳当量,较第二季度的75.28欧元上涨7.04欧元,涨幅9.35%。对于适用CBAM的铝产品进口,在排放参数、免费分配调整及其他条件不变的情况下,证书价格上涨将直接抬高相应的碳成本。
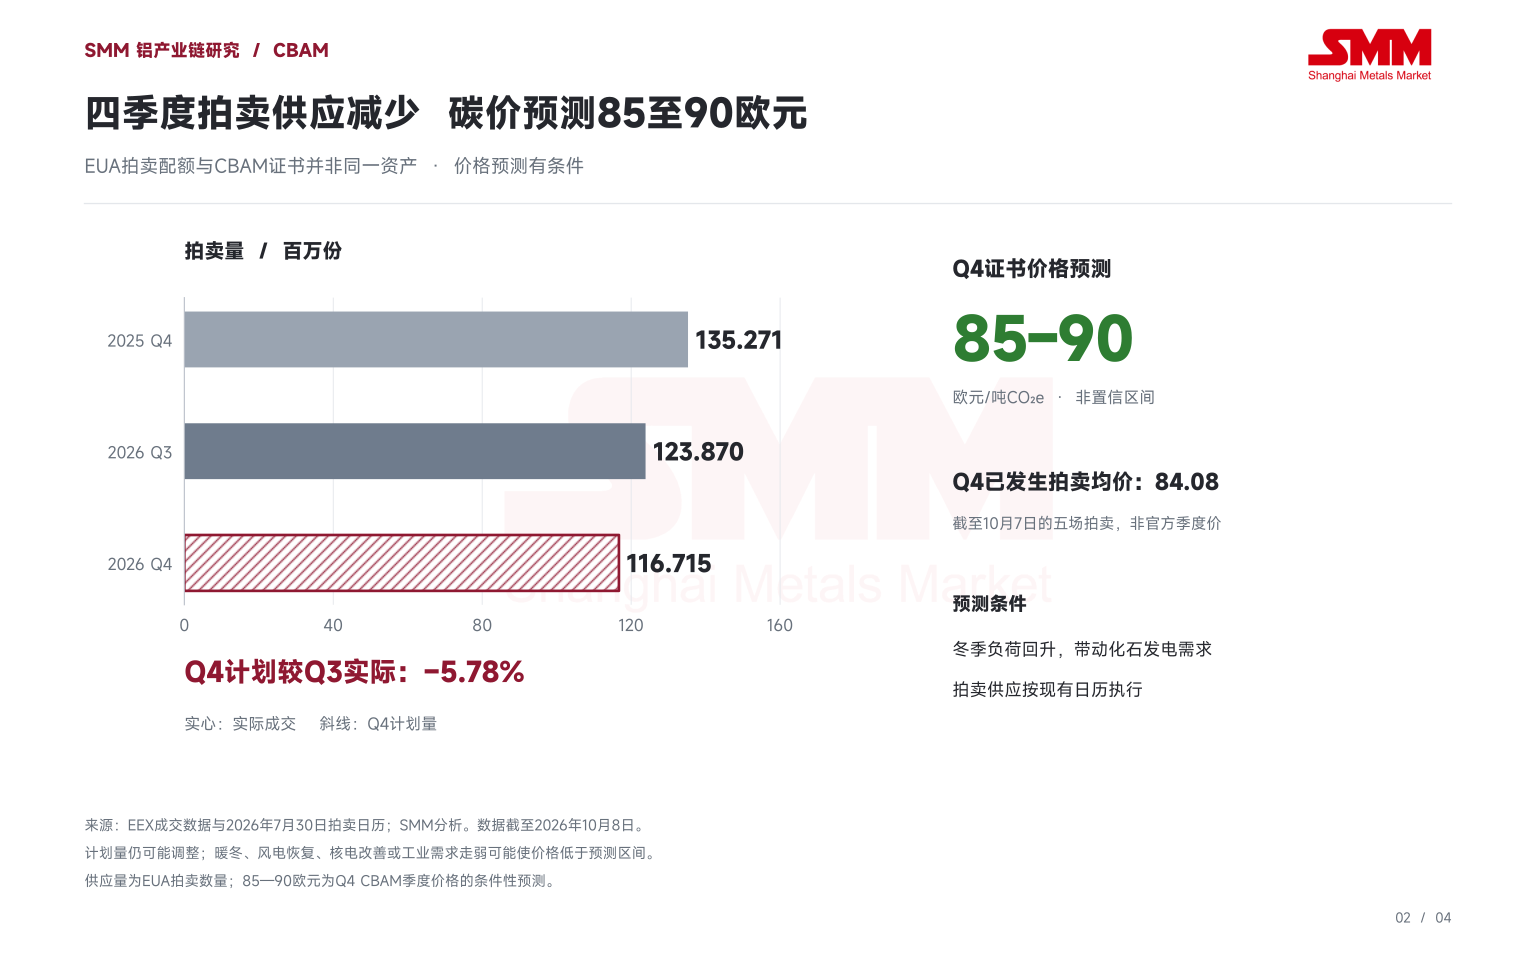
结合欧盟排放配额拍卖安排、四季度初成交情况及欧洲冬季电力需求的季节性特征,SMM预计,若冬季负荷回升带动化石发电需求增加,且拍卖供应按现有安排执行,第四季度CBAM证书价格可能处于85 - 90欧元/吨二氧化碳当量。该区间为条件性预测,较第三季度高3.26% - 9.33%。
根据SMM铝CBAM计算器的2026年默认值路径测算,中国来源未锻轧铝的第三季度成本约为157.44欧元/吨,铝合金空心型材约为322.15欧元/吨,分别较第二季度增加13.46和27.55欧元/吨。随着碳价上涨,每吨产品对应的净证书量越高,成本增加越明显。
三季度价格上涨 四季度供应计划进一步收缩
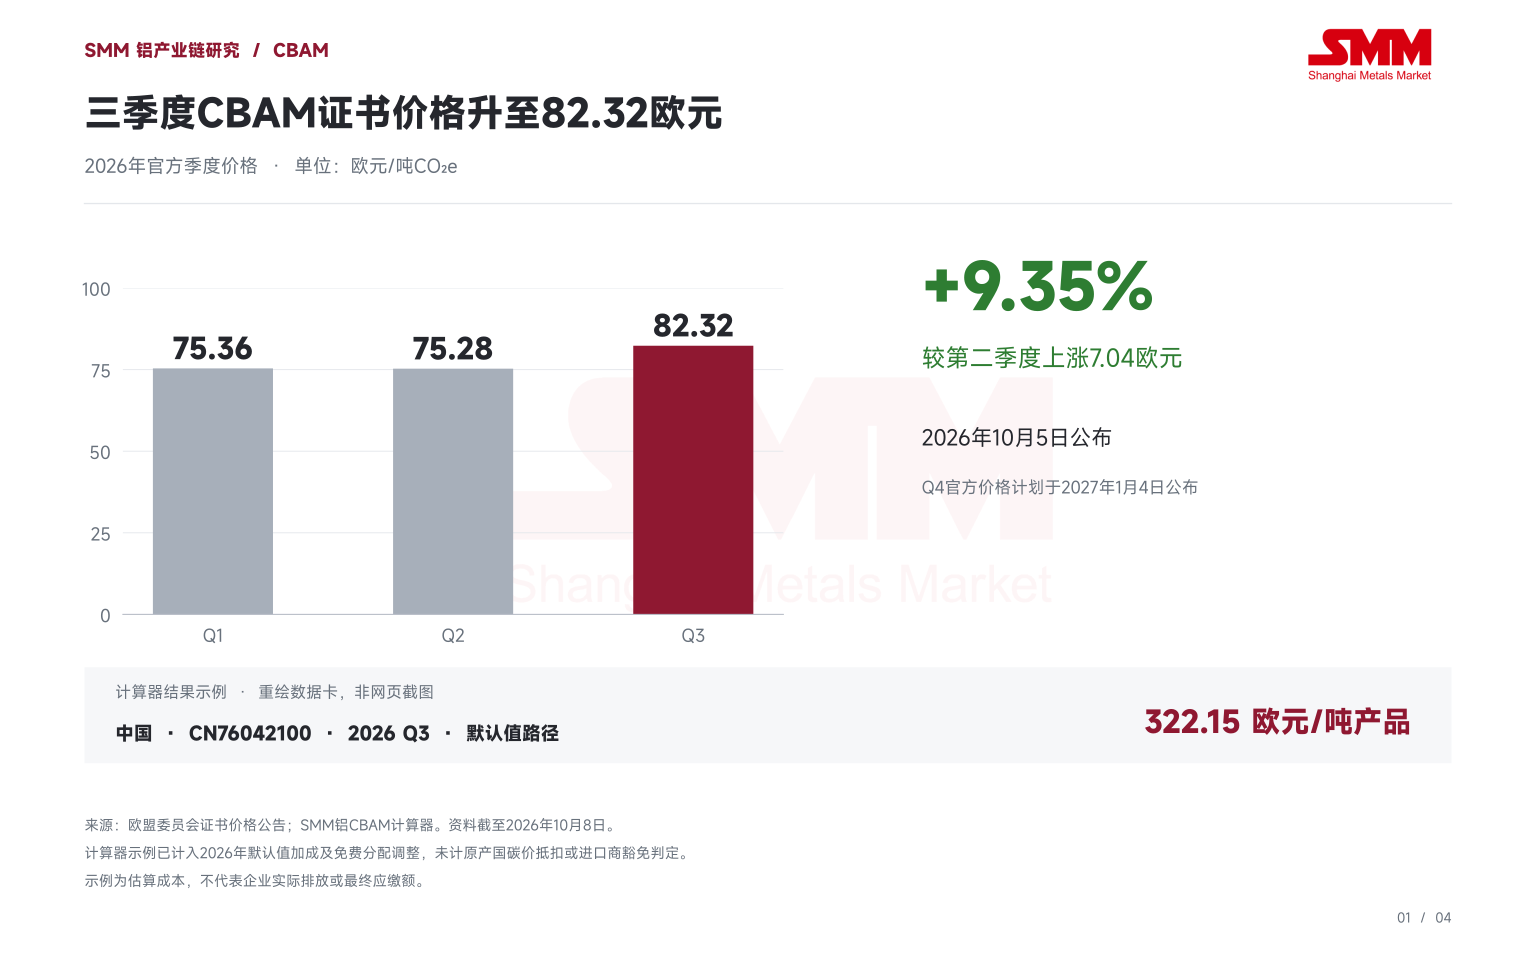
2026年CBAM证书价格按季度公布,由欧盟碳排放交易体系(EU ETS)配额拍卖成交价格加权计算。第一季度价格为75.36欧元,第二季度小幅降至75.28欧元,第三季度升至82.32欧元。
供应端的变化主要发生在EU ETS排放配额(EUA)拍卖市场。按EEX成交数据汇总,2026年第三季度拍卖量为1.239亿份,同比减少24.46%;但与第二季度相比基本持平,仅减少1,500份。额外拍卖的停止,是三季度值得关注的供应变化。欧委会披露,REPowerEU融资安排下,成员国部分(MS-RRF)于6月22日达到80亿欧元收入目标,创新基金部分(IF-RRF)于7月13日达到120亿欧元目标。7月14日起,后者原包含在共同拍卖平台每场拍卖中的571,000份配额停止拍卖,至8月底的单场拍卖量相应由2,817,500份降至2,246,500份。欧盟计划于第四季度拍卖1.167亿份,较第三季度实际成交量减少5.78%,较上年同期减少13.72%,为碳价提供了供应端支持。市场稳定储备(MSR)也需区分比较基准。7月底日历落实了9—12月的MSR调整,相对于此前暂定日历进一步下调拍卖量;但2026年9月至2027年8月的MSR吸收量为1.905亿份,低于上一周期的2.755亿份。
冬季电力需求可能提供支撑 85至90欧元仍取决于发电结构
冬季电力需求回升可能提高发电行业的配额需求,但其影响取决于新增电量由何种能源供应。若低温叠加风电偏弱,增量负荷更多由化石燃料机组承担,碳价受到的支持可能更强;若风电、核电等出力较好,则可能减轻这一压力。
欧委会电力市场报告显示,2025年欧盟用电量由第三季度的583TWh增至第四季度的636TWh,增加约9.09%;同期化石发电占比由27%升至32%,欧洲电力基准价格由78升至88欧元/MWh,按报告取整值计算上涨约12.82%。这一组合说明,冬季负荷与发电结构可以共同影响电力及碳市场。
但季节性并非单向规律。欧委会原发布报告显示,2023年第四季度电力基准价格环比仅上涨约2%,2022年同期则下降45%。能源价格回落、天气和供需调整,都可能超过冬季需求增加的影响。
截至10月7日,第四季度已完成五场EUA拍卖,成交量加权均价约84.08欧元,已高于第三季度均价。若剩余拍卖数量按现有日历执行,要使第四季度最终均价达到85欧元,余下拍卖的加权均价需约85.09欧元;若达到90欧元,余下均价则需约90.59欧元。这意味着区间下沿更接近当前市场水平,上沿仍需要后续价格持续走强。
基于供应安排与冬季需求可能回升,SMM预测四季度CBAM碳排放证书价格将在85 - 90欧元区间落定。暖冬、风电恢复、核电可用率改善或工业需求走弱可能使价格低于该区间;持续寒冷和低风天气则可能带来更强的上行压力。第四季度初的84.08欧元仅为阶段拍卖均价,尚非欧委会公布的季度CBAM证书价格。
中国铝产品成本同步抬升 加工品每吨增量更明显
碳价上涨对铝产品的影响,需要结合默认排放值、生产路线及免费分配调整计算。本次使用2026年默认值路径,在默认直接排放值上应用10%加成,再扣除路线对应基准B与97.5%免费分配因子、1.00跨行业修正系数对应的调整。扣减后的净证书量乘以季度证书价格,得到成本情景。
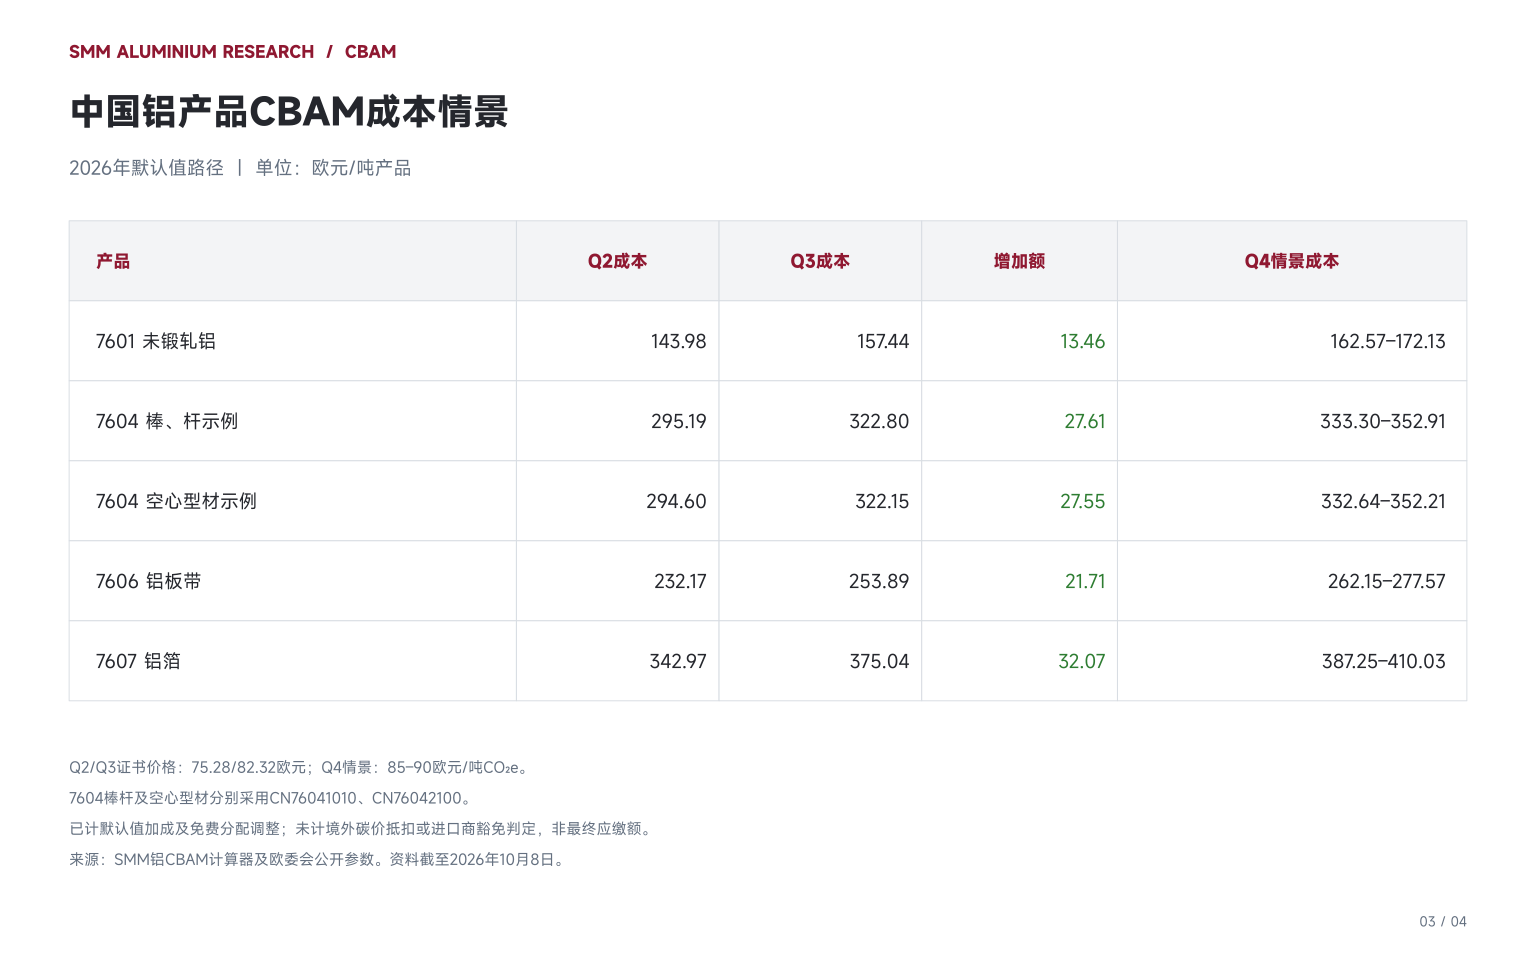
以中国来源空心型材为例,扣减后的净证书量约为3.9134份/吨,明显高于未锻轧铝的1.9126份/吨。因此,同样上涨7.04欧元的证书价格,对型材形成的每吨成本增加约为未锻轧铝的两倍。若以1,000吨同类产品作静态比较,两者相对第二季度分别增加约2.76万欧元和1.35万欧元。
这反映的是本次默认值和基准调整组合下的成本敏感性,不表示加工环节必然产生同等幅度的实际排放增加。默认值也不能代表某一家工厂的真实碳强度。铝正式期测算适用的直接排放范围,与欧洲电价对EUA市场的间接影响,应分别理解。
来源国差异与进口规模共同决定影响
对于7601未锻轧铝,中国并非欧盟最大的域外供应来源。2025年欧盟从中国进口约1.17万吨,而加拿大、莫桑比克、巴林和阿联酋分别约为59.31万、57.38万、47.61万和45.43万吨。按同一默认值情景,第三季度单位成本分别为加拿大63.27、莫桑比克175.37、巴林及阿联酋55.12欧元/吨,中国为157.44欧元/吨。
以2025年贸易量固定不变、统一应用2026年参数和第三季度价格测算,莫桑比克7601对应的情景成本约1.006亿欧元,加拿大约3,752万欧元,中国约185万欧元。单位成本较高与总体金额较大是两个不同维度,需要同时观察进口量。
7604的竞争格局则不同。2025年欧盟从土耳其进口约21.07万吨,从中国和波黑分别进口约2.49万和2.40万吨。按各来源实际CN子目进口量加权,第三季度默认路径成本如下:
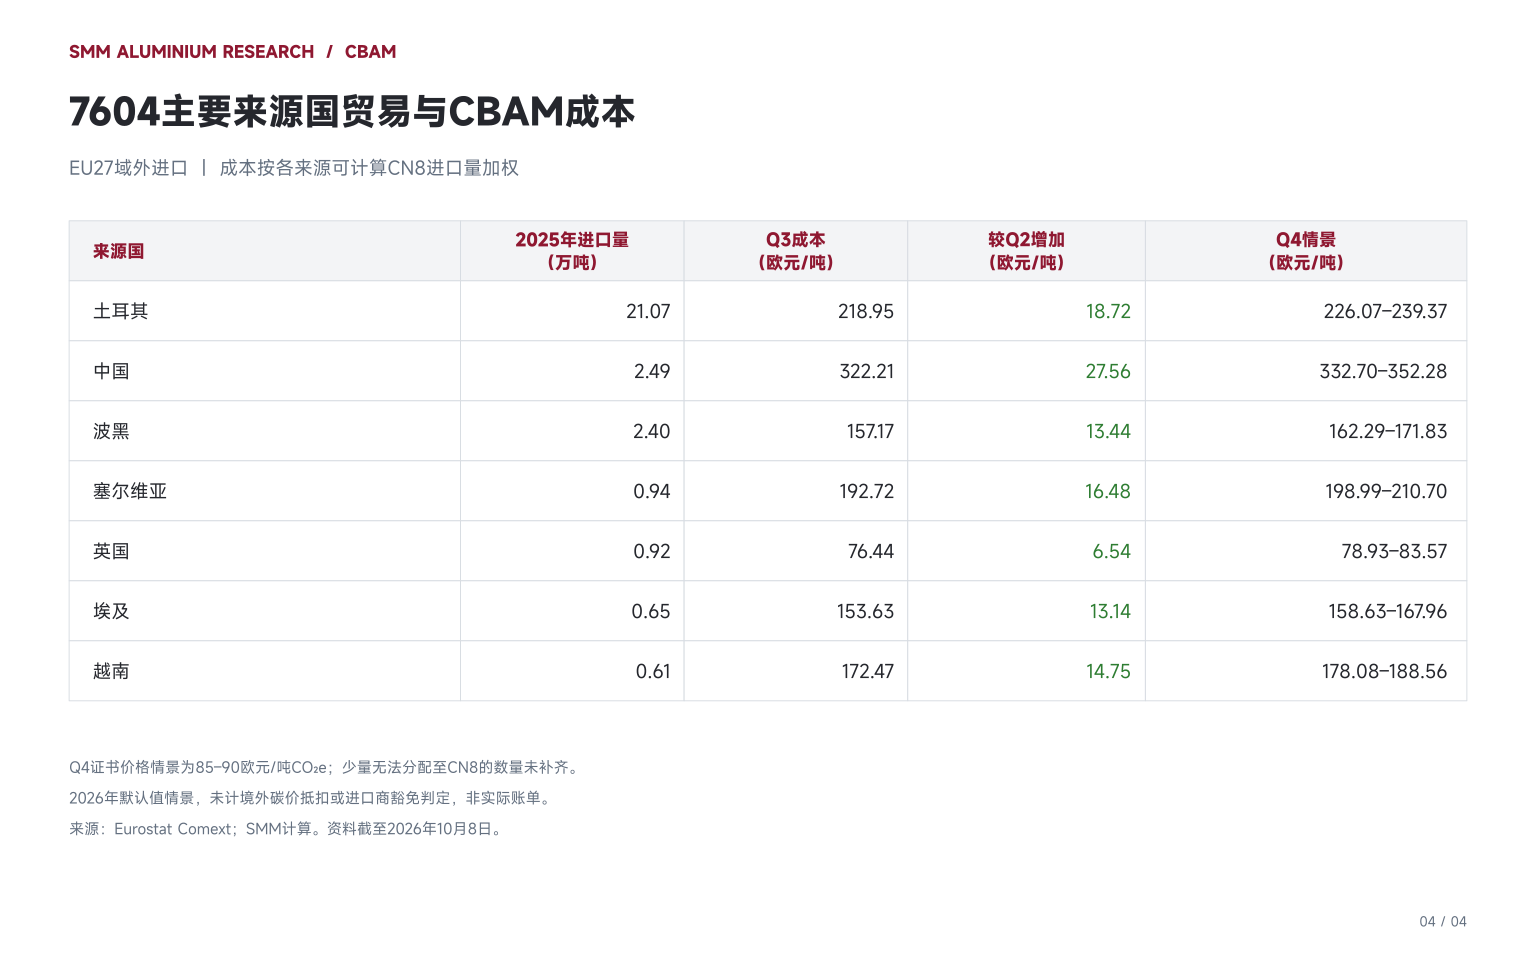
固定2025年贸易结构计算,土耳其7604在第三季度价格下的情景成本约4,614万欧元,中国约802万欧元;仅证书价格由第二季度升至第三季度带来的增加额,分别约395万和69万欧元。中国单位成本更高,但土耳其更大的贸易规模使其总金额更高。
东南亚来源也不能作为一个统一成本组。以同一CN76042100空心型材比较,第三季度印度尼西亚、泰国、马来西亚和越南默认路径成本分别约为67.61、104.61、126.47和172.53欧元/吨。这些差异来自适用默认值、路线及基准扣减,不能据此直接判断具体供应商的真实排放或最终到岸竞争力。
进口收缩背景下 碳成本管理更依赖产品和供应商数据
Eurostat数据显示,2025年欧盟7601域外进口量约633.47万吨,高于2024年的582.25万吨;7604由39.18万吨降至38.81万吨,7606由96.96万吨增至108.33万吨,7607由26.51万吨增至28.26万吨。
2026年1—7月,欧盟7601、7604、7606和7607域外进口量分别为293.70万、21.94万、60.66万和13.73万吨,同比分别下降14.09%、6.35%、7.78%和22.24%。
上述贸易数据来自Eurostat Comext DS-045409的EU27域外进口统计,经SMM计算。最新完整可比累计期为2026年1—7月,源数据更新时间为9月15日。
四类产品在最新可比期的进口量均下降,但不能仅据此认定CBAM导致贸易收缩,需求、库存、产品结构及其他贸易措施均可能产生影响。此外,7601同期约10.19万吨为未明确分配来源的统计量,不宜强行归属某国。
豁免来源也影响市场分母。2025年7601域外进口中,豁免来源约211.59万吨,7604、7606、7607分别约4.18万、32.89万和2.19万吨。挪威、冰岛、瑞士等来源需要与纳入本次成本计算的来源分开,不能将全部域外进口量直接乘以同一碳成本。
若固定2025年四类产品的可计算贸易结构,统一采用2026年默认参数,仅将证书价格由75.28提高至82.32欧元,合计情景成本增加约4,773万欧元。其中7601约2,650万欧元,7604约575万欧元,7606约1,074万欧元,7607约475万欧元。该结果用于比较价格敏感性,并非2025年实际CBAM账单,也不是2026年第三季度已经发生的进口支出。
对于欧洲买家与铝出口企业,第四季度需要同时跟踪证书价格和每吨净证书量。报价或合同评估应明确税号、原产地、进口季度与计算路径;符合条件的实际排放数据、前体材料信息及核查文件,则有助于评估默认值情景与企业实际情况之间的差异。碳成本能否传导至销售价格,还取决于合同安排与市场议价能力。
SMM CBAM 计算器链接:铝CBAM计算器 - 上海有色网
铝采购商机
查看更多 >-
 3张
-
 3张
-
 3张
