




 下载App






供需格局未变,锗价延续偏强震荡【SMM锗市场周评】

一、一周价格回顾
本报告期横跨中秋、国庆长假(10月1日—7日现货市场休市)。锗价在报告期内保持平稳:锗锭(50Ω/cm)报27,250元/千克,二氧化锗(99.999%)报19,250元/千克,均与节前持平,节后两个交易日亦未调价。此前9月24日锗锭、二氧化锗曾分别上调250元、100元,节后市场进入高位消化阶段。
从更长周期看,本轮锗价上行自8月初启动,锗锭均价自23,750元/千克(8月初)逐级抬升至27,250元/千克,累计涨幅约14.7%,呈“每周一台阶”的阶梯式上行特征;以本报告统计的近7周计,锗锭自25,000元/千克上涨9.0%,二氧化锗自18,000元/千克上涨6.9%,期间未出现单周回调,走势韧性强于多数小金属。
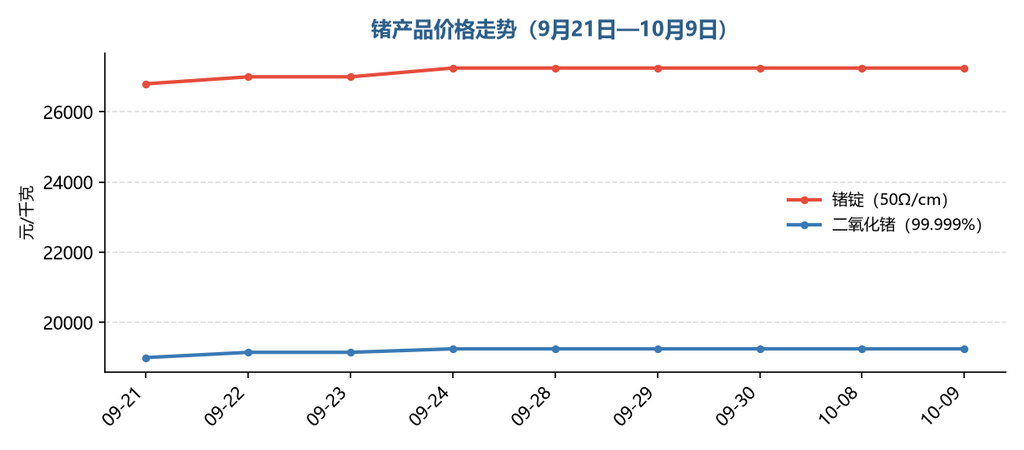
图1:锗产品价格走势(9月21日—10月9日)
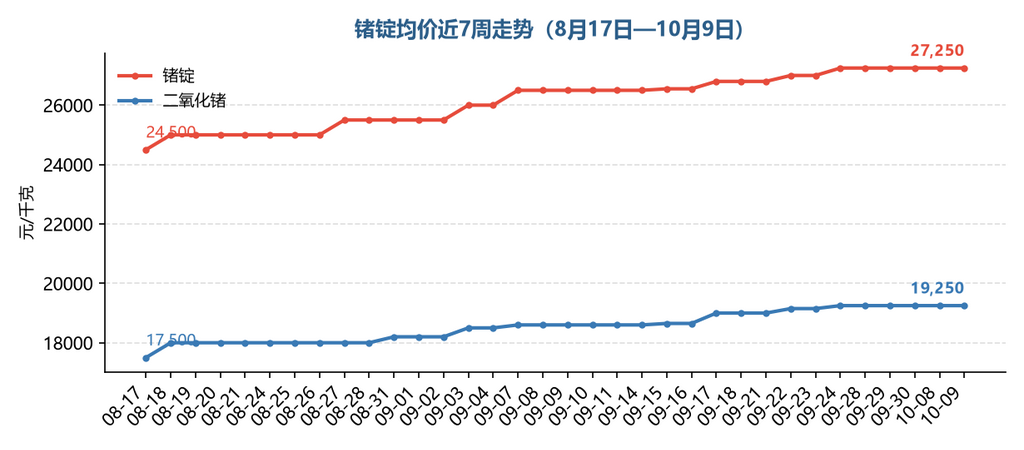
图2:锗产品均价近7周走势(8月17日—10月9日)
二、供给动态
供给端延续偏紧格局,构成锗价持续上行的核心支撑。国内锗主要伴生于铅锌矿与褐煤,矿山端开采总量受限,含锗物料供应紧张,冶炼厂原料库存偏低,产出弹性有限;再生锗主要来自光纤预制棒废料与红外透镜加工废料,体量小、渠道分散,难以对原生供给形成有效补充。
在价格连续上行的背景下,冶炼厂与贸易商低价惜售、高报观望心态较为普遍,市场实际可流通现货持续偏紧,卖方在定价中占据主动。
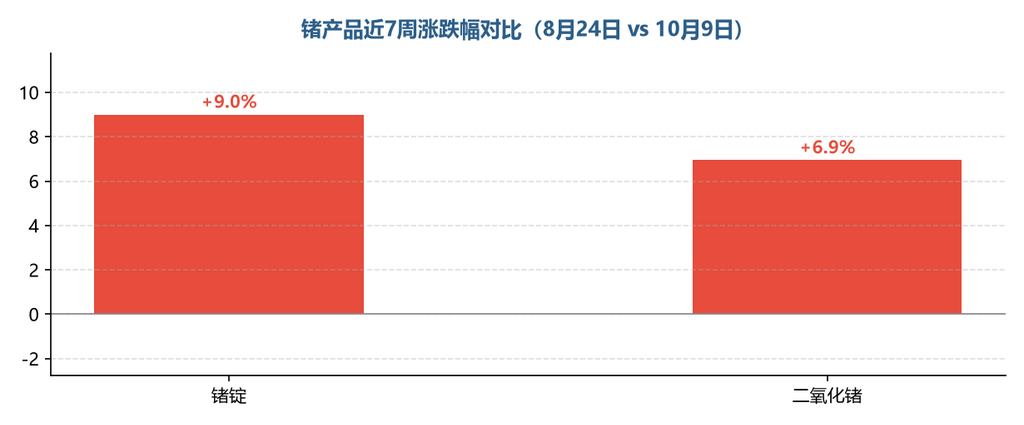
图3:锗产品近7周涨跌幅对比(8月24日 vs 10月9日)
三、进出口与政策
锗相关物项出口管制延续常态化执行,出口需逐单审批,海外货源流通受限;海外市场锗价长期显著高于国内,内外价差倒挂背景下,国内货源外流冲动与管制约束并存,海外高价对国内价格形成“天花板抬升”效应,国内冶炼厂报价持续向海外靠拢。
宏观层面,中美元首会晤达成八点成果共识,经贸方面达成“300亿美元”对等降税安排并建立贸易理事会机制,整体定调积极;若出口环境边际改善,需关注出口审批节奏与内外价差的变化方向。
四、终端需求
本轮锗价上行的需求端信号较为扎实:红外光学是核心引擎——锗是热成像仪红外镜头的核心材料,国防军工、安防监控、工业测温、车载夜视等领域需求保持高景气,四季度历来是军工订单交付与安防设备采购旺季,下游红外镜头厂商在三季度末已加大含锗物料备货。
卫星与光纤需求形成共振:锗衬底是卫星用高效砷化镓太阳能电池的关键材料,低轨卫星星座组网加速推升锗衬底订单;光纤掺杂用四氯化锗需求随光通信网络建设维持稳定。需要留意的是,下游对26,000元/千克以上价位的接受度已弱于此前低水位阶段,需求对价格的边际拉动有所减弱。
五、后市展望
短期来看,供给偏紧与需求旺季共振的格局未变,锗价预计延续偏强震荡、重心上移的走势;但考虑到下游对高价的消化需要时间,涨势较此前或逐步放缓,阶段性横盘蓄势后再上台阶的概率较大。
中长期看,锗的长期逻辑在战略小金属中最为扎实:供给端全球锗资源高度集中于中国(约占全球产量六成以上)且伴生属性强、增量有限;需求端红外(军工+民用)、卫星衬底、光纤三大场景均处扩张通道,供需缺口趋势性扩大,锗价中枢有望向30,000元/千克靠拢。风险点在于高价刺激下游减量替代(部分红外镜头厂商已开始评估硫化锌等替代材料)以及海外新增供给项目的投产进度。
下周关注要点
|
关注方向 |
具体内容 |
|
需求端 |
四季度军工红外订单交付与安防采购旺季兑现力度 |
|
增量需求 |
低轨卫星组网节奏与锗衬底订单持续性 |
|
供给端 |
铅锌矿与褐煤含锗物料供应情况、冶炼厂原料库存 |
|
政策与外盘 |
出口管制审批节奏、内外价差变化 |
|
替代风险 |
高价下硫化锌等替代材料的应用进展 |
注:价格数据截至2026年10月9日(10月10日为周六,无现货报价更新);10月1日—7日国庆假期期间现货市场无报价。