

 下载App






【SMM分析】IMIP缺水减产落地,高镍生铁市场仍需面对不锈钢需求偏弱

据SMM调研,9月22日起,印尼IMIP园区RKEF镍铁厂因供水紧张开始减产,预计运行负荷较此前水平降低约30%—40%。若这一减产幅度持续半个月,预计影响高镍生铁产量约5万—7万吨实物量,按11%的镍品位折算,对应约5500—7700镍吨。若供水紧张持续较久、低负荷运行时间进一步延长,预计镍铁累计减产将超过10万吨实物量,折合超过1.1万镍吨。
供应收缩的同时,国内不锈钢需求仍然偏弱。下游采购不足、钢厂利润承压,推动国内10月300系不锈钢排产下调,预计产量环比减少10万吨以上,镍铁消耗也将随之回落。
IMIP减产增强了镍铁供应端的价格支撑,国内钢厂减产则削弱了需求端的承接能力。 本轮市场的关键,在于印尼供水紧张会持续多久,以及国内不锈钢需求何时能够支持排产和采购回升。
一、需求偏弱与利润承压,推动国内钢厂下调排产
国内10月300系减产预期,首先需要放在需求和利润的背景下理解。
下游需求偏弱,限制了钢厂维持高排产的动力。销售承压时,继续增加产量意味着更大的库存和资金压力,钢厂因此倾向于控制生产,并相应调整原料采购。
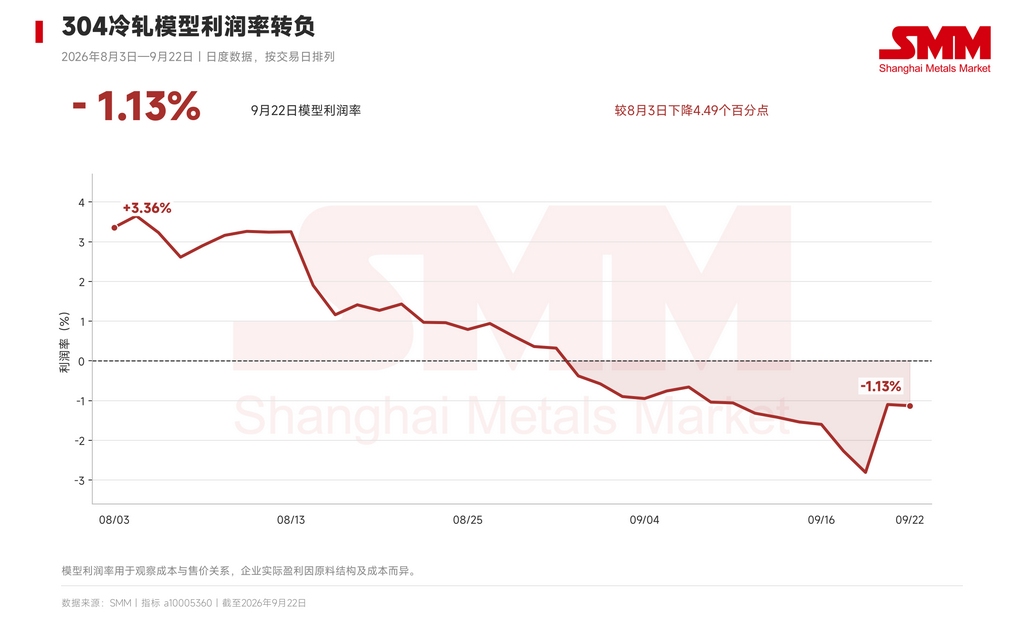
SMM数据显示,9月22日304冷轧成本模型利润率为-1.13%。这一水平意味着,钢厂接受原料涨价的能力也受到约束。IMIP减产能够增强镍铁卖方的挺价意愿,但更高的报价能否转化为成交,仍取决于不锈钢订单和销售价格的改善。
对镍铁需求而言,排产下降会直接减少原料消耗,需求偏弱还会影响钢厂补库意愿。即使部分钢厂存在采购需求,其采购数量和节奏也会更加依赖实际订单。
因此,10月需要关注的不只是减产规模,还有低排产状态的持续时间。若不锈钢需求改善偏慢,谨慎采购可能延续,镍铁需求回升也会相应推迟。
二、两端减量处于相近数量级,短期供需仍有缓冲
以国内300系减产10万吨、平均镍含量8%作简化测算,对应镍需求减少约8000吨。若假设镍铁承担其中60%—80%的镍原料需求,则对应镍铁需求减少约4800—6400镍吨。
这一规模,与IMIP减产持续半个月所对应的5500—7700镍吨供应损失处于相近数量级。
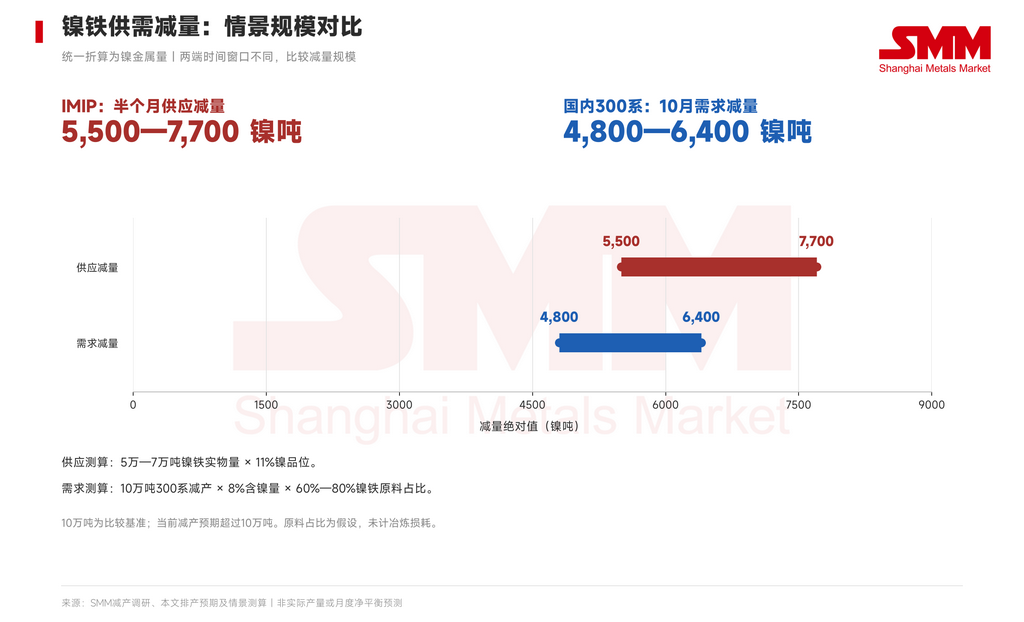
注:国内测算以10万吨为比较基准,当前减产预期为超过10万吨。300系含镍量及镍铁原料占比为情景假设,未单独计入冶炼损耗。
这一比较说明,国内不锈钢减产有能力消化相当一部分初期供应收缩压力。两端变化将通过生产、采购和运输逐步传导,钢厂原料结构、厂内库存以及印尼货源的发运安排,会影响实际供需调整的时间。
短期影响取决于减产幅度,后续影响则越来越取决于持续时间。 如果IMIP供水较快改善,国内需求下降能够提供较强缓冲;若减产持续较久,镍铁累计减量预计超过10万吨实物量,按11%镍品位折合超过1.1万镍吨。这将高于上述国内10月镍铁需求减量的测算规模,供应收缩带来的压力也会逐步增加,市场对现有库存补充的依赖随之上升。
三、RKEF持续生产需要稳定补水
RKEF(回转窑—电炉)生产需要用水保障设备冷却,部分生产线的炉渣处理和烟气净化也需要用水。电炉长期高温运行,稳定的冷却条件是维持生产负荷的基础。从工艺上看,供水不足时,降低负荷有助于减轻冷却压力。
循环利用能够节水,持续生产仍需补水。 水在使用过程中会因蒸发等原因损耗,需要不断补充。因此,即使园区已有循环水设施,长期少雨、河道来水减少,仍可能影响补水和生产。这也是判断复产节奏时,需要关注稳定供水能否恢复的原因。
四、IMIP仍有河水取用需求,复产取决于来水恢复
IMIP已经建设雨水回收、水处理和循环用水设施。其2023年可持续发展报告提到,镍铁厂和不锈钢厂开展了生产用水循环利用;印尼政府项目资料也列有净水处理设施。这些资料呈现的供水体系包括河水取用、水处理和循环回用,海水淡化设施的规模及运行情况仍待进一步核实。
河流水源的使用,有近期官方记录支持。中苏拉威西省水资源部门8月公布的资料显示,IMIP自2024年持有Makarti河取水许可,许可上限为1.5立方米/秒,按全天连续取水折合每日12.96万立方米,并设有泵房和取水设施。该数字体现许可规模,枯水期实际可取得的水量,取决于河道来水及设施运行。
降雨数据进一步说明了这一压力。Nickel Industries在9月15日公告中提到,附近Hengjaya矿区8月降雨不足4毫米,历史8月均值为222毫米,偏少超过98%。该数据反映矿区观测情况。进入9月下旬,BMKG仍预计Morowali以低降雨为主,9月21日至30日累计降雨主要处于0—50毫米区间。
由此看,供水恢复需要持续降雨转化为稳定来水。“减产持续半个月”是当前损失测算的时间情景,实际复产节奏仍将随供水条件调整。 后续判断应结合流域降雨、河道来水和园区实际运行负荷,而当前实际取水量及储水量仍缺少公开数据。
五、低水位影响煤炭运输,原料到货也需同步观察
干旱还会通过河运影响产业链。
印尼焦炭行业协会APUKN在9月初表示,加里曼丹部分炼焦煤通过河运外运,Barito河水位下降已使部分驳船需要减少装载量或调整航次。
对依赖这些运输路线的采购方而言,单船装载量下降会减少每个航次的运输量,航次调整则可能拉长交付时间,并增加物流成本。企业原料库存越有限,对到货变化就越敏感。
炼焦煤运输已受到低水位影响,其对IMIP各企业生产的具体作用,还取决于采购来源、原料库存和运输安排。这里将煤运变化作为供水之外的供应链风险跟踪,后续需要观察其是否进一步影响相关企业的原料保障。
这也意味着,园区生产恢复需要同步关注工业补水和原料到货情况,两者的改善速度可能存在差异。
六、库存缓和短期冲击,需求决定涨价能否落地
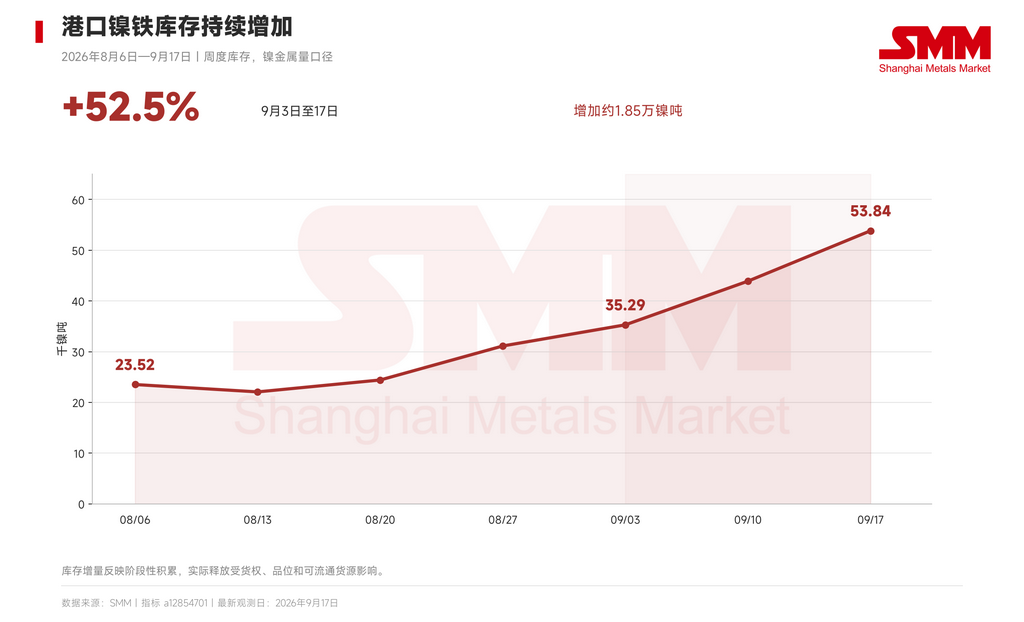
IMIP减产发生前,国内港口镍铁库存已有明显积累。
SMM数据显示,9月17日港口镍铁库存为5.38万镍吨,较9月3日的3.53万镍吨增加约1.85万镍吨,增幅约52.5%。这一库存水平有助于缓和短期到货减少带来的压力,也为钢厂调整采购提供了一定空间。具体释放速度还会受到货权、品位及可流通货源结构影响。
价格表现同样反映出此前市场承压的状态。9月22日,SMM国内高镍生铁出厂均价为1039.5元/镍点,低于8月末的1114元/镍点;印尼高镍生铁FOB均价同期由144.5美元/镍点回落至135美元/镍点。
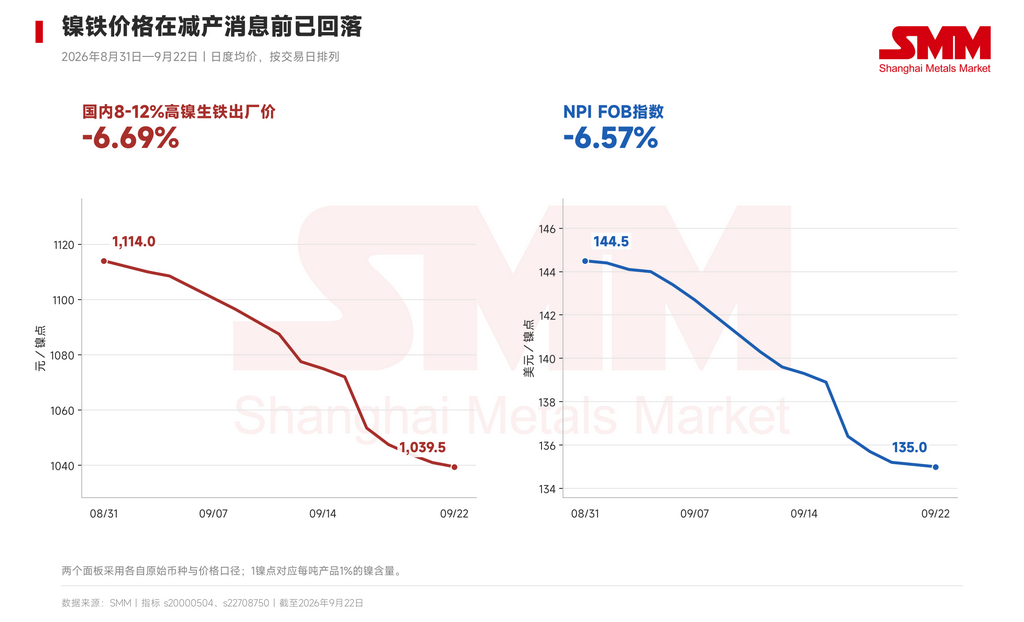
供应减产为卖方稳价提供了依据,但持续的价格上涨需要下游采购承接。在不锈钢需求偏弱、钢厂利润有限的情况下,卖方报价与买方可接受价格之间,仍可能存在分歧。
如果IMIP供水较快恢复,国内10月排产下降与现有港口库存,有望共同缓和本轮供应冲击。如果低负荷运行持续较久、镍铁累计减产超过10万吨实物量,现有库存的缓冲作用将随消耗逐步减弱,供应端对价格的支撑也会增强。与此同时,国内不锈钢需求若继续偏弱,钢厂采购将对镍铁价格上行形成约束。
接下来最值得观察的,是国内300系实际排产、IMIP运行负荷和港口库存是否出现相互印证的变化。 供应持续减少、库存开始消化,同时钢厂采购恢复,才更有利于形成持续的价格支撑。
随着印尼冶炼规模扩大,河流来水、工业补水和运输条件,正在成为评估有效产能的重要变量。镍铁市场对供应能力的判断,也需要从名义产能进一步延伸到产能能够稳定运行的条件。