




 下载App







SMM 10月15日讯:
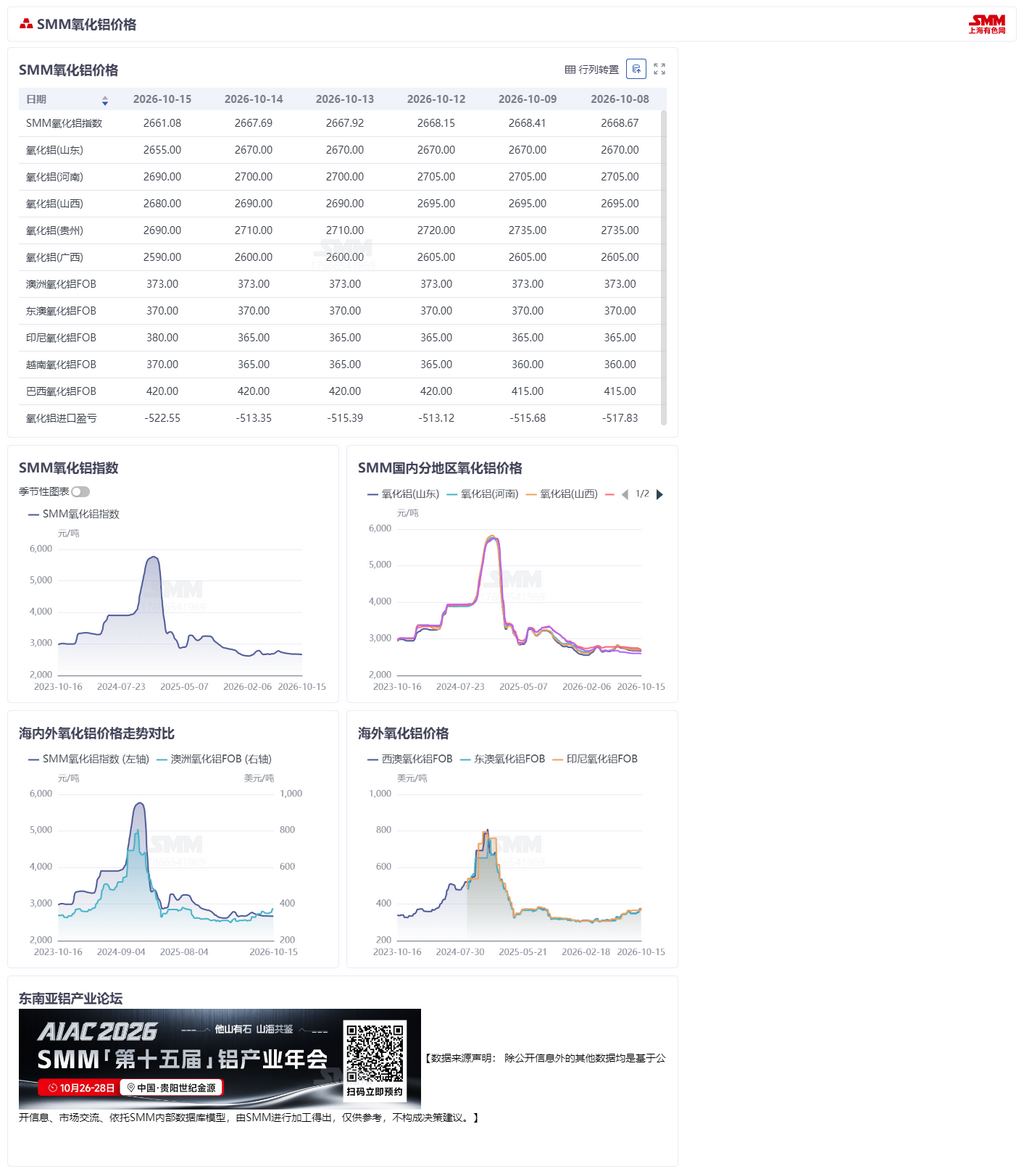
据SMM数据,截至本周四,SMM氧化铝指数报2,661.08元/吨,较上周四下跌7.59元/吨。其中山东地区报2,620-2,690元/吨,较上周四价格下跌15元;河南地区报2,660-2,720元/吨,较上周四价格下跌15元;山西地区报2,650-2,710元/吨,较上周四价格下跌15元;广西地区报2,570-2,610元/吨,较上周四价格下跌15元;贵州地区报2,660-2,720元/吨,较上周四价格下跌45元。
海外市场:截至2026年10月15日,西澳FOB氧化铝价格为373美元/吨,海运费36.35美元/吨,美元/人民币汇率卖出价在6.71附近,该价格折合国内主流港口对外售价约3183.63元/吨左右,高于氧化铝指数价格522.6元/吨。本周询得3笔海外氧化铝现货成交,成交具体情况如下:
(1) 2026年10月1日,海外成交氧化铝3万吨,成交价格$380/mt FOB东澳,12月船期。
(2)2026年10月9日,海外成交氧化铝3万吨,成交价格$387/mt FOB西澳,11月船期。
(3)2026年10月9日,海外成交氧化铝3万吨,成交价格$426/mt FOB巴西,11月船期。
据SMM数据,截至本周四,全国冶金级氧化铝建成总产能11962万吨/年,运行总产能9311万吨/年,全国冶金级氧化铝周度开工率较上周提高0.17个百分点至77.84%。其中,山东地区氧化铝周度开工率较上周持平于85.44%;山西地区氧化铝周度开工率较上周持平于74.24%;河南地区氧化铝周度开工率较上周持平于54.83%;广西地区氧化铝周度开工率较上周提高0.76个百分点至84.65%;贵州地区氧化铝周度开工率较上周持平于84.50%。
现货市场方面,本周共达成2笔成交。新疆地区采招万吨氧化铝现货,到厂价格分别为2960元/吨。青海地区采招3万吨氧化铝,到场价格为2890元/吨。
本周全国氧化铝总库存环比增加4.75万吨至748.29万吨,整体库存延续累积态势。分环节看,电解铝厂原料库存增加1.75万吨至359.00万吨,下游冬储备货意愿逐步释放;氧化铝厂成品库存增加2.60万吨至134.99万吨,在产量维持高位的背景下,成品库存继续累积;港口库存小幅下降1.60万吨至87.80万吨,仍延续去库态势,货源继续向厂内及在途环节转移;在途及站台堆积库存增加2.00万吨至143.10万吨,节后发运节奏恢复,带动途中货源有所累积;仓单库存微降至23.40万吨,整体基本持稳。行业方面,本周全国氧化铝周度产量为178.6万吨,较上周增加0.4万吨,增量主要来自广西地区新投产能的持续释放,整体供应维持高位并继续小幅抬升。当前期货价格近期跌幅明显,市场整体情绪偏弱,期货价格出现暴跌。后续来看,期货价格预计仍将维持低位运行。展望后市,目前暂未了解到企业有检修减产计划,供应压力预计持续增大。库存方面,产量高位与冬储需求逐步释放形成对冲,预计全国氧化铝总库存延续温和累库态势。价格方面,供需宽松格局未改,上行驱动乏力,预计现货价格持续下行。
【除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】
铝采购商机
查看更多 >-
 1张
-
 3张
-
 3张

