

 下载App







作品
【SMM分析】9月29日中午未见美国精炼铜关税消息,但这并不意味着政策取消。当前CL价差收窄,近月实货套利窗口关闭,美国虹吸暂时减弱;若2027年15%、2028年30%的递增关税预期延续,贸易商仍可能提前向美国运铜。过去一年,COMEX库存由约32万短吨升至77万短吨附近,国内社会库存降至7.83万吨,SMM 1#电解铜升水一度接近1,400元/吨。关税悬而未决,是否将推动美国远期虹吸再起,并进一步加剧全球铜资源错配?
北京时间9月29日中午12点被市场视为美国精炼铜关税的重要观察节点。市场的计算依据是,美国商务部于6月30日提交铜市场更新,若套用232条款的90天期限,总统决定时间将在美国时间9月28日结束。不过,该文件属于原有关税公告要求的市场更新,并未明确被定义为新的232正式调查报告;总统作出决定后,书面说明也可稍后公布。因此,中午没有消息并不代表关税取消。
美国此前考虑于2027年对精炼铜进口征收15%关税,并于2028年提高至30%。若白宫继续保留这一递增关税预期,却迟迟不公布最终细则,美国可能在2027年继续虹吸全球铜资源。
贸易商为锁定未来COMEX与LME价差,将继续把阴极铜运往美国并存入交易所、保税仓库及商业库存。美国政府不必直接拨款建立国家储备,只需要维持未来15%—30%的关税预期,贸易商便会自行承担采购、融资和仓储成本,将全球铜资源持续运往美国。关税预期实际上把私人库存转化成了美国的“准战略储备”。
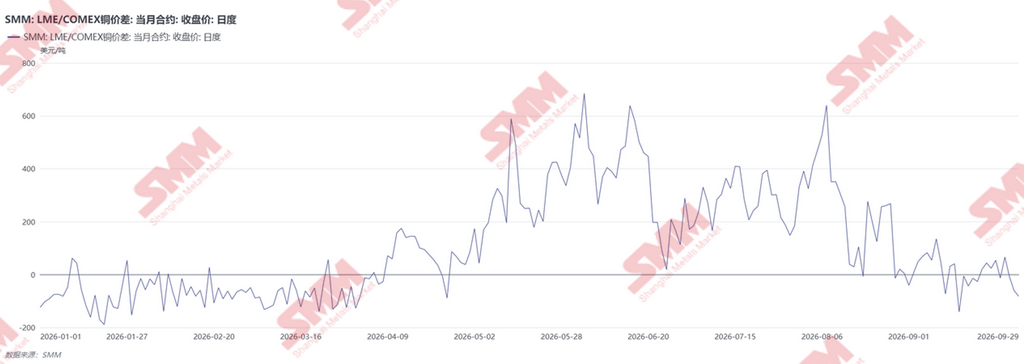
从跨市结构看,COMEX维持Contango,反映美国近端库存较为充裕;LME维持Back,显示非美市场现货供应偏紧。自8月下旬以来,LME/COMEX价差持续收窄:COMEX 2610合约较LME 3M倒挂46.94美元/吨,2611合约溢价也仅为38.99美元/吨,均不足以覆盖运输、融资、仓储及交割转换成本,新增实货运往美国的套利窗口基本关闭。若市场获得关税即将落地的明确信号,COMEX远月溢价理应迅速扩大;但当前价差并未出现这一变化,说明美国对全球铜资源的虹吸效应正在减弱,市场对9月底这一时间节点仍以观望为主
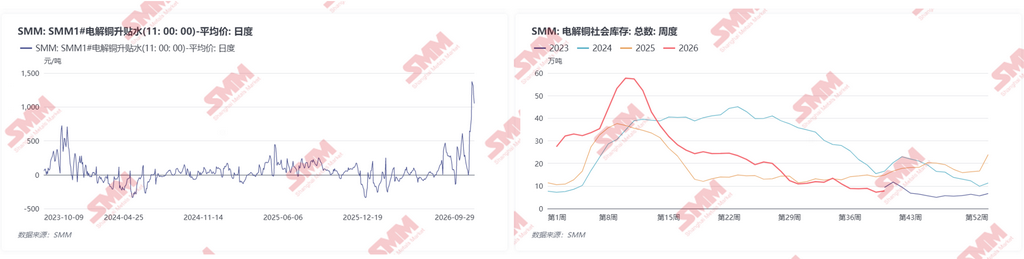
对国内而言,资源错配已在现货市场得到体现。SMM 1#电解铜升水近期一度接近1,400元/吨,升至2023年10月以来高位。此次高升水并非完全由消费走强驱动:美国232关税预期持续吸引铜资源流向美国,导致LME亚洲库存及可流入中国的进口货源减少,国内现货供应随之收紧,社会库存总数来到近年低点的7.83万吨;此外,国内可供流通的再生铜原料同样偏紧,再生铜对精铜的替代及补充作用减弱;与此同时,9月下游在中秋、国庆双节前集中备货,刚需采购与补库需求进一步放大了货源紧张程度。美国吸铜造成的全球资源错配构成升水上行的核心背景,双节备货则成为本轮升水快速走高的直接催化。
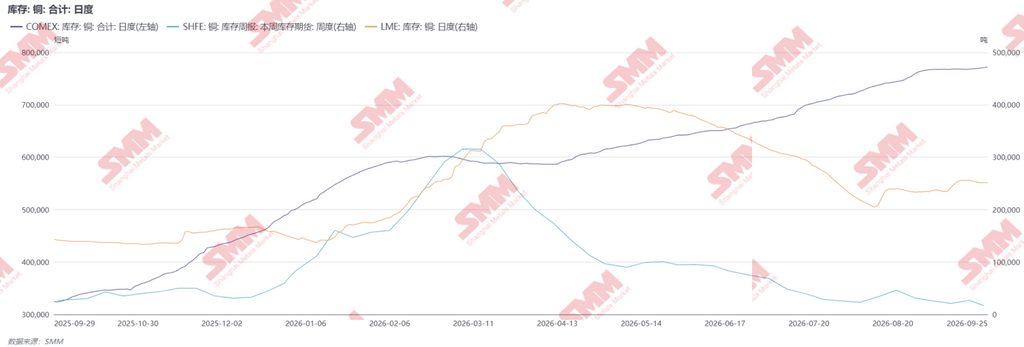
2025年9月至2026年9月,COMEX铜库存由约32万短吨升至77万短吨附近,增幅超过一倍;同期,LME库存从2026年4月约40万吨的阶段高位回落至约25万吨,上期所库存则从3月底公布的35.91万吨降至9月24日的4.71万吨。整体流向十分清晰:关税预期及COMEX溢价持续吸引南美、非洲等地阴极铜进入美国,非美市场的可流通库存同步下降。美国不断累库,中国和亚洲市场持续去库,正是近期国内现货升水快速攀升的重要背景。
对全球铜市场而言,关税迟而不决反而会延长区域错配。美国库存不断增加,非美市场可流通铜继续收紧,LME亚洲库存及中国进口货源将受到挤压。在白宫明确弱化精炼铜关税之前,政策不确定性本身仍将支撑美国吸铜,并对全球铜价形成支撑。