




 下载App






【SMM分析】美联储加息预期升温压制盘面,SS期货探底回升、六周首度止跌;原料加速下行,冶炼利润逆势修复

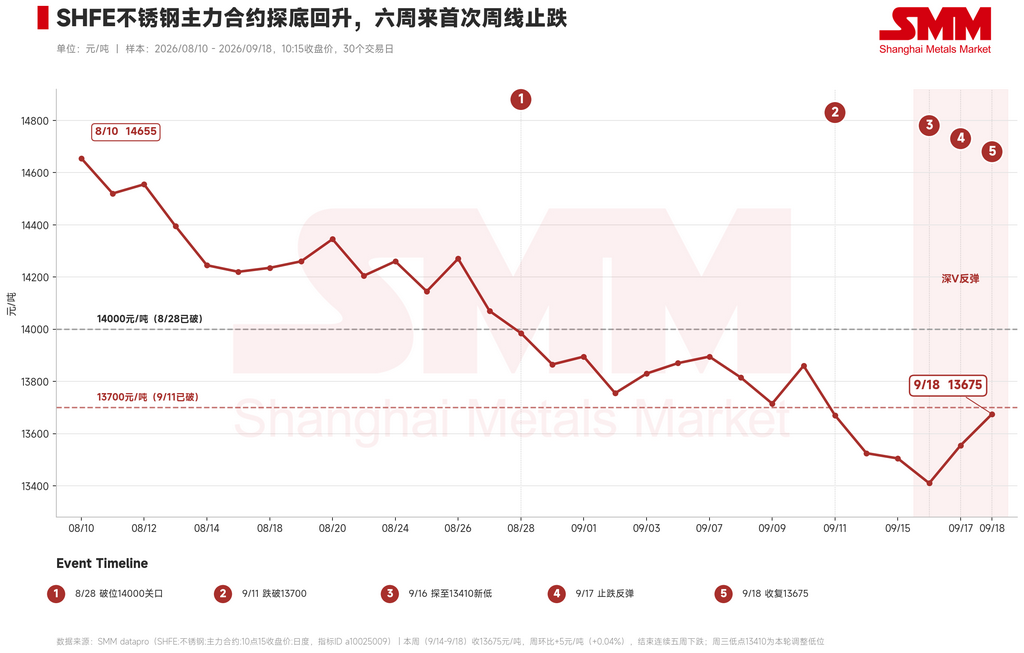
SMM数据显示,本周(9月14日至9月18日)不锈钢主力合约先抑后扬。周一(9/14)报13525元/吨,周二(9/15)13505元/吨,周三(9/16)进一步下探至13410元/吨、创本轮调整低位,周四(9/17)止跌回升至13555元/吨,周五(9/18)继续走高收报13675元/吨。全周较上周五(9/11)收盘13670元/吨微涨5元/吨、涨幅0.04%,虽幅度有限,但结束了此前连续五个交易周的下跌,为六周来首次周线收涨。周内前三日空头情绪仍在释放,后两日修复力度明显放大,盘面在13400-13500一线获得阶段性支撑。
从宏观及消息面来看,本周最大的变量来自美国通胀数据超预期反弹。美国8月未季调CPI月率录得0.4%,为今年6月以来新高,前值仅0.1%;季调后核心CPI月率录得0.3%,为今年5月以来新高,高于市场预期及前值的0.2%。数据公布后,市场对美联储本周加息的定价急速升温至九成,此前坚持"年内不加息"的投行阵营纷纷调整预期。但政策层面的分歧同步放大:特朗普公开表示美国应拥有全球最低的利率,白宫经济顾问哈塞特亦称没有理由加息,行政当局与市场定价出现明显背离。加息预期升温对以美元计价的有色金属估值构成直接压制,是本周前半段盘面继续下探的核心外部因素。
中东方面,风险焦点从霍尔木兹海峡部分转向沙特本土基础设施。沙特称东西输油管道多次遭袭并已采取预防性关闭措施,消息人士估计管道中断可能导致全球约4%的石油供应损失,据美联社报道,遭袭管道将因维修在数周内大部分停运。胡塞武装正式发布声明称对沙特进行"大规模和高质量的军事行动",并袭击了沙特海米斯穆谢特空军基地,但同时表示曼德海峡通航基本正常。谈判层面进展有限:原定于14日举行的波斯湾沿岸国家地区会议因沙特提出修正意见而延期,美国能源部长直言"别指望霍尔木兹海峡局势会很快取得突破",伊朗方面亦称在满足自身条件前绝不谈判。不过也有缓和信号——沙特正寻求进一步增加通过霍尔木兹海峡的石油供应,美国将在未来几个月内开始重新填充战略石油储备,特朗普并称俄乌已同意互不打击对方能源目标。欧洲央行管委科赫尔警告高油价可能迫使欧洲央行进一步加息,欧洲不锈钢生产的能源成本压力仍需跟踪。
国内方面,流动性维持合理充裕。央行9月15日开展5000亿元买断式逆回购操作,期限6个月;8月末M2余额356.81万亿元,同比增长7.5%,前八个月社会融资规模增量累计23.91万亿元、比上年同期少2.64万亿元,信用扩张节奏仍偏温和。产业与消费政策方面,商务部等8部门印发《促进智能家居消费行动方案》,智能家居是不锈钢在家电领域的重要终端出口,政策对中期需求形成一定支撑;工信部召开部分省份工业经济运行座谈会,提出把促进工业经济平稳运行摆在更加重要的位置。这些政策的传导需要时间,本周尚未在现货成交上形成明显体现。
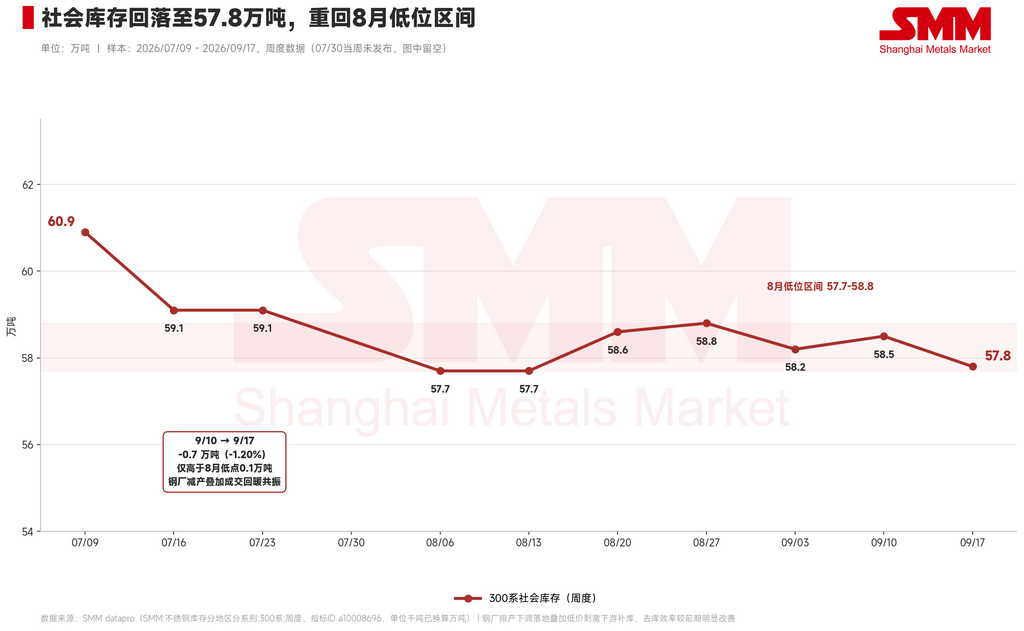
从基本面来看,库存端出现本轮调整以来最具实质性的改善。SMM周度数据显示,300系社会库存本周(9月17日)降至57.8万吨,较前一期(9月10日)58.5万吨减少0.7万吨、环比降1.20%,仅比8月低点57.7万吨高出0.1万吨,重回8月的低位区间。与此前几周不同的是,本轮去库的驱动因素更为扎实:一方面钢厂此前下调的排产开始落地,供给增量压力边际缓解;另一方面盘面持续下探至低位后,绝对价格对下游形成一定吸引力,成交效率较前期清淡格局有所改善。需要提示的是,"金九"旺季的集中备货行情至今仍未出现,本轮去库更多反映的是供给收缩与低价刺激的共振,而非终端需求的趋势性回暖,其持续性仍有待后续数据验证。
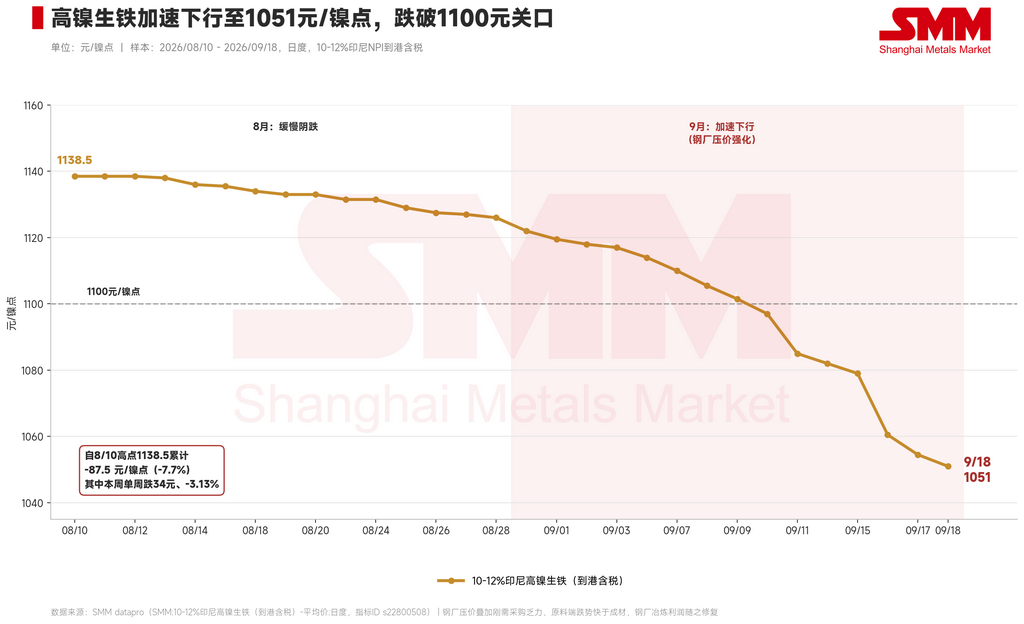
从成本与利润端来看,本周出现了与前两周截然相反的结构性变化。高镍生铁(NPI)加速下行:周一报1082元/镍点,周三跌破1060元、周五收于1051元/镍点,周环比(对比上周五1085元/镍点)下跌34元、跌幅达3.13%,自8月10日高点1138.5元/镍点累计已回落87.5元、跌幅7.7%,其中本周单周贡献了超过三分之一的跌幅。高碳铬铁周度均价最新一期(9月11日当周)为7850元/50基吨,较前一期7900元/50基吨下调50元,本周(9月18日当周)数据尚未发布。
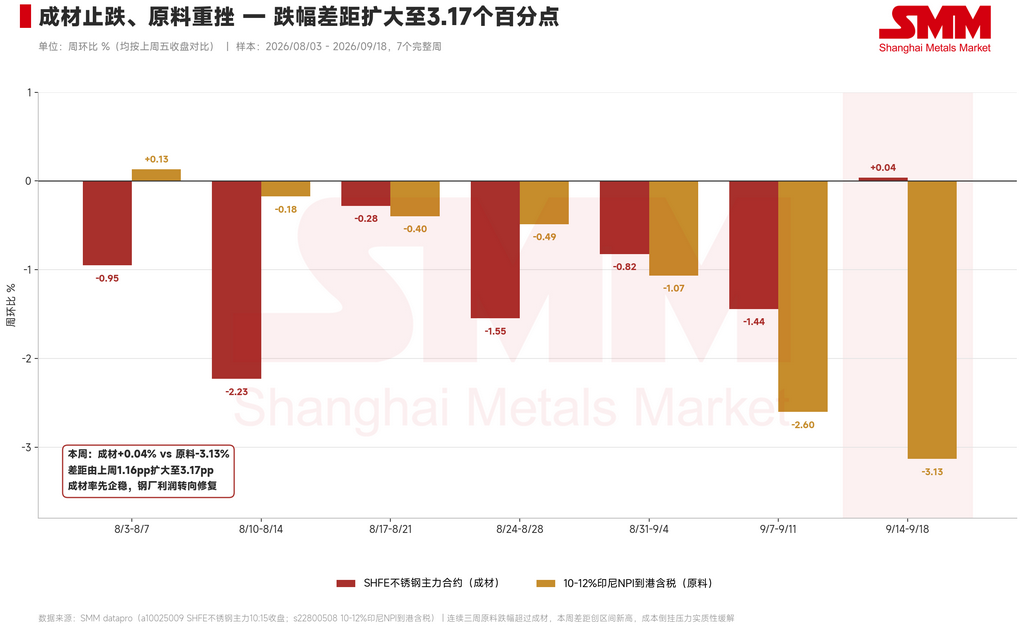
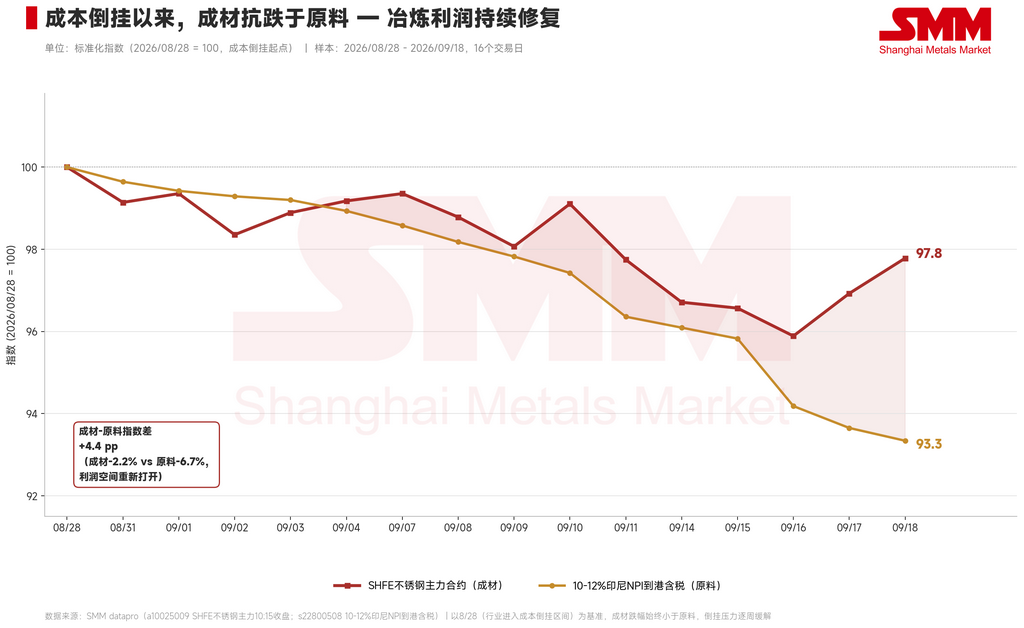
关键在于成材与原料的相对表现。本周成材微涨0.04%、原料下跌3.13%,两者跌幅差距扩大至3.17个百分点,创本轮调整以来新高,且为连续第三周原料跌幅超过成材。这意味着此前困扰行业的成本倒挂压力得到了实质性缓解——以8月28日(行业正式进入成本倒挂区间)为基准,成材指数已回落至97.8、原料指数回落至93.3,两者差距达4.4个百分点,钢厂冶炼利润空间正在重新打开。前两周周评中提示的"成本支撑线随NPI同步下移、托底有效性减弱"这一风险,本周因成材率先企稳而阶段性解除;但也要看到,成本线的绝对位置确实在持续走低,若后续成材再度补跌,新的倒挂区间将出现在更低的价格水平上。
总体研判,本周不锈钢市场呈现宏观压制前置、盘面探底回升、库存实质去化、原料加速下行、冶炼利润修复的转折性格局。与前五周单边下行的市场结构相比,本周最重要的边际变化有三点:一是盘面在13400一线获得支撑并连续两日反弹,六周来首次周线收涨;二是社会库存重回8月低位区间,且驱动来自钢厂减产落地而非仓单流出,去库质量优于9月初那一轮;三是原料跌幅连续第三周超过成材且差距创新高,成本倒挂压力实质性缓解。
短期来看,支撑因素在积累,但反转的条件尚不充分:"金九"集中备货始终未现,终端需求的趋势性回暖仍缺乏证据,本轮修复更多源于超跌反弹与成本重估,而非需求驱动。若下游在低价区间的补库仅为阶段性释放,盘面上行动能可能快速衰减。后续重点跟踪:一是美联储9月议息结果落地后的政策路径指引及其对有色板块估值的传导;二是钢厂排产下调的执行力度与持续性;三是低价刺激下的去库能否延续至10月;四是NPI跌势能否企稳——原料若持续快速下行,短期利好利润,但中期会拖低整个价格体系的重心;五是沙特输油管道修复进度与中东局势对能源成本的传导。
不锈钢采购商机
查看更多 >-
 9张
-
 9张
-
 9张
