




 下载App






【SMM分析】节前修复行情延续,SS期货连续两周收涨站上13700;原料同步止跌,冶炼利润修复至倒挂以来最优

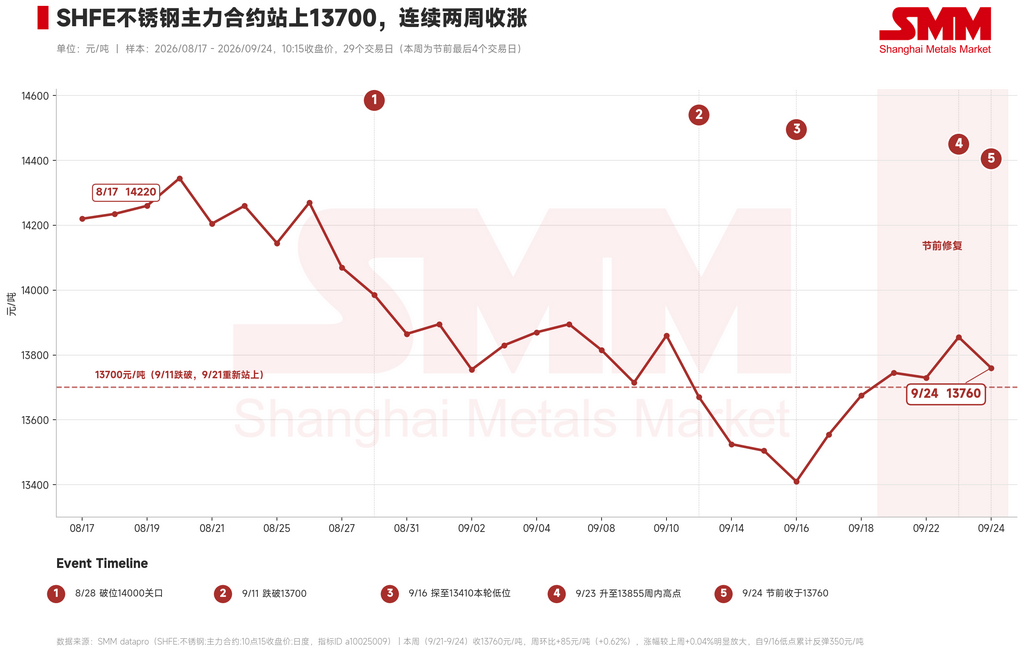
SMM数据显示,本周(9月21日至24日,长假前最后4个交易日)不锈钢主力合约延续上周的修复态势,在13700元/吨上方企稳运行。周一(9/21)报13745元/吨,重新站上此前失守的13700元/吨关口;周二(9/22)小幅回落至13730元/吨;周三(9/23)升至13855元/吨、为本周高点;周四(9/24)节前收官回吐部分涨幅,收报13760元/吨。全周较上周五(9/18)收盘13675元/吨上涨85元/吨、涨幅0.62%,涨幅较上周的0.04%明显放大,为连续两周收涨;自9月16日13410元/吨的本轮低位算起,累计已反弹350元/吨。
从宏观及消息面来看,中美经贸互动构成本周国内市场最重要的情绪支撑。中美经贸磋商于纽约开启,外交部表示双方就年内高层互动安排保持沟通。中美关系阶段性缓和对国内风险资产的估值修复具有直接意义,也是本周盘面在长假前敢于持仓的重要背景之一。国内政策面另有两条值得关注:市场监管总局提出用组合拳整治"内卷式"竞争、严打恶意低价竞争,不锈钢作为产能相对过剩、价格战长期存在的品种,若相关整治落到执行层面,对行业定价秩序的中期影响不容忽视;中共中央政治局会议决定二十届五中全会于10月26日至29日召开,将审议"十五五"规划建议,长假后的政策预期将成为新的交易主线。此外,8月全社会用电量再破万亿、负荷创历史新高,住建部明确房地产已进入存量时代。
美联储方面维持鹰派基调。明尼阿波利斯联储主席卡什卡利称通胀仍然过高、且不仅仅源于油价因素;芝加哥联储主席古尔斯比表示若通胀不回落需采取明确行动加息;圣路易斯联储主席穆萨莱姆更直言可能需要继续加息以控制通胀、"现在加好过晚加"。加息预期对有色板块估值的压制依然存在,但本周并未阻断盘面的修复节奏。
中东局势本周出现了自冲突爆发以来最具实质性的缓和信号。美方官员与伊朗代表举行三小时会晤,特朗普称会谈"富有成效"、近期将再次安排会谈,并表示相信中期选举后可达成协议;伊朗方面确认会晤,并首次明确提出重开霍尔木兹海峡的条件——解除海上封锁、解冻伊朗资产、结束所有战线战争。卡塔尔首相参与了大部分会谈。特朗普另称也门胡塞武装同意不与美国交战,美军亦不会对胡塞武装发动攻势打击。不过反复依然存在:一艘驶入海峡的油轮遭炮弹击中致两名船员受伤,利比亚沙拉拉原油管道7号阀门被武装分子关闭导致产量骤降。若海峡通航实质性恢复,能源与航运成本的风险溢价有望系统性回落,这对镍价与不锈钢成本端均构成中期利空,需在节后重点跟踪。
值得单独提示的是欧洲能源成本的恶化,这对海外不锈钢产能的成本曲线影响更直接:欧元集团主席正考虑就飙升的能源成本召开紧急会议,法国总统马克龙将召集G7能源会议并考虑释放战略能源储备,沙特已告知欧洲炼油商下个月将无法获得原油供应,特朗普同时在推动柴油出口禁令。欧洲不锈钢厂的电力与天然气成本压力短期内难以缓解,对欧洲本土产能的开工率与报价支撑值得持续观察。
从基本面来看,节前市场以刚需成交和降库为主。需要说明的是,SMM周度库存数据本期尚未发布,最新一期仍为9月17日的57.8万吨(300系),较前一期减少0.7万吨、环比降1.20%,已回落至8月低位区间、仅高于8月低点0.1万吨。上周的去库驱动来自钢厂排产下调落地与低价刺激下的成交改善,而非"金九"旺季的集中备货——旺季前置行情至今仍未出现。本周临近长假,下游多以按需补库应对节日期间的生产需求,贸易商则倾向于控制节前库存敞口,成交整体偏理性,尚不足以判定需求出现趋势性回暖。
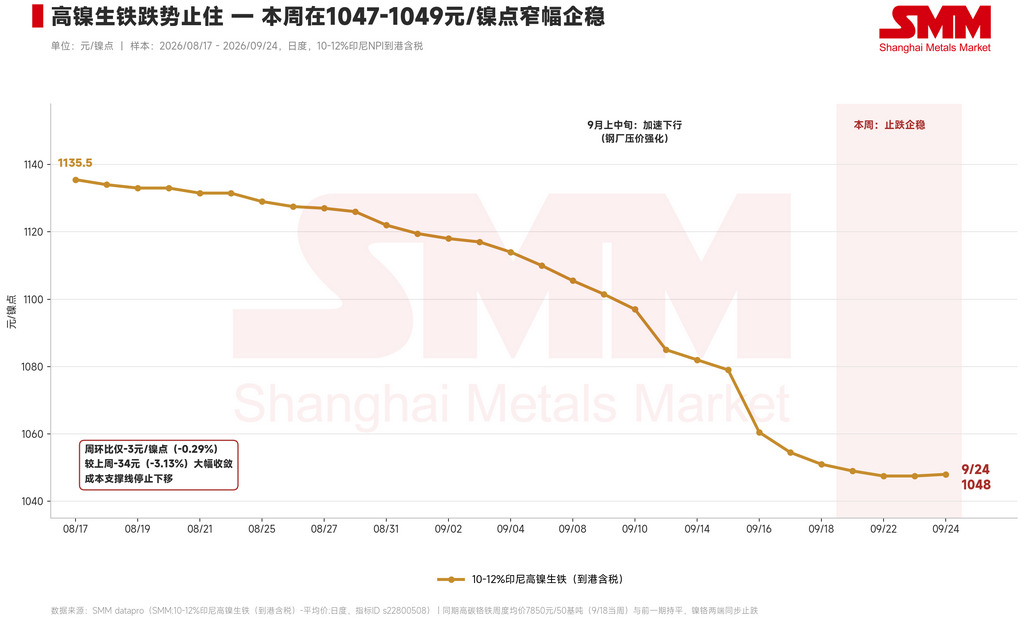
从成本与利润端来看,本周最重要的变化是原料端跌势止住。高镍生铁(NPI)周一报1049元/镍点,此后在1047.5-1049元/镍点区间窄幅波动,周四收于1048元/镍点,周环比仅下跌3元、跌幅0.29%,较上周单周下跌34元、跌幅3.13%大幅收敛;高碳铬铁周度均价最新一期(9月18日当周)为7850元/50基吨,与前一期持平,同样结束了此前的连续下调。镍铬两端同步止跌,意味着自8月以来持续下移的成本支撑线暂时稳住了位置——这正是此前两周周评中提示的核心风险点。
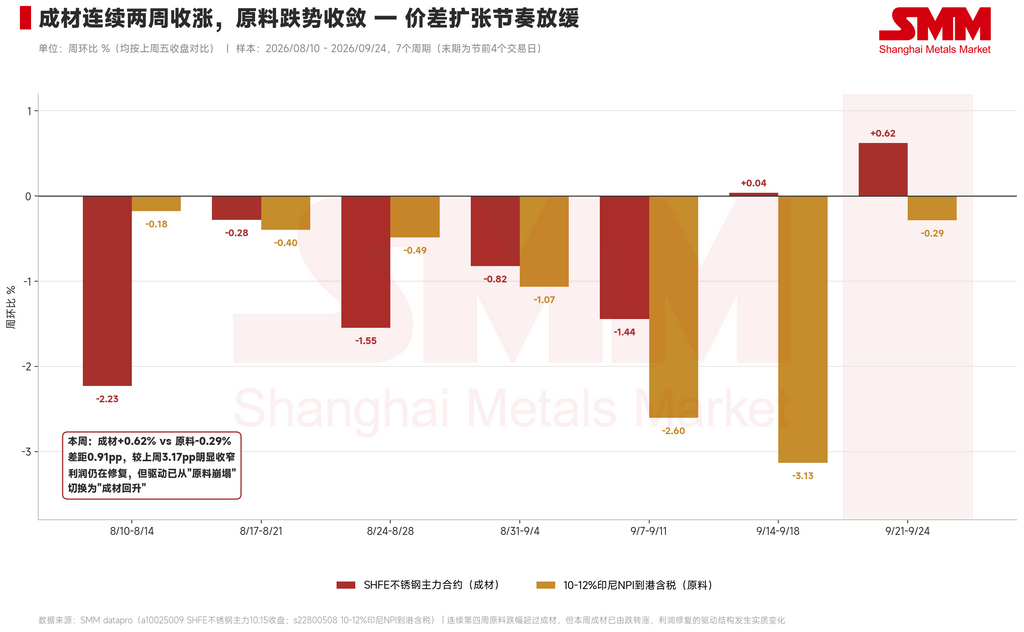
利润端则延续修复。本周成材上涨0.62%、原料下跌0.29%,跌幅差距0.91个百分点,虽较上周的3.17个百分点明显收窄,但方向仍然有利于钢厂。更关键的是驱动结构发生了实质变化:过去三周的利润修复主要依靠"原料崩塌",本周则切换为"成材回升",后者的可持续性显著优于前者。以8月28日行业正式进入成本倒挂区间为基准,成材指数目前为98.4、原料指数为93.1,两者差距已扩大至5.3个百分点,较上周的4.4个百分点进一步走阔,节前利润空间已明显打开。
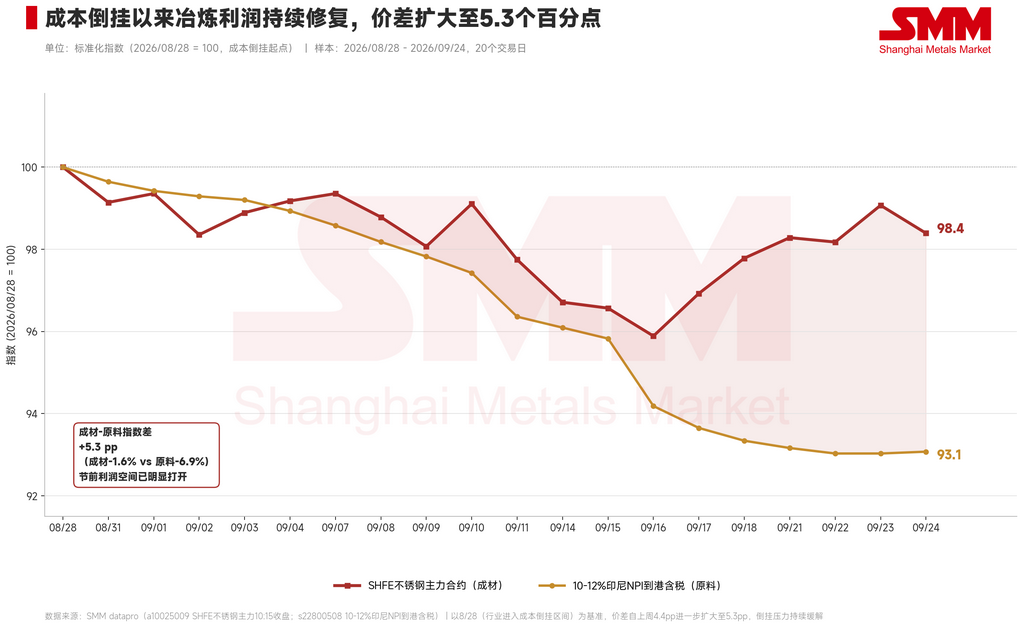
总体研判,本周不锈钢市场在长假前呈现盘面延续修复、原料同步止跌、利润持续改善的格局,市场结构较9月中旬已发生明显改善。三个边际变化值得记录:盘面连续两周收涨并重新站上13700元/吨,价格重心初步企稳;镍铬两端同步止跌,成本支撑线停止下移,此前"托底位置持续走低"的风险暂时解除;利润修复的驱动从原料下跌切换为成材回升,修复质量提升。
但需清醒看到,支撑本轮修复的主要是超跌反弹、成本重估与中美经贸关系缓和带来的情绪改善,需求端至今没有提供任何趋势性证据——"金九"集中备货从未出现,本周的成交也主要是节前按需补库。长假期间外盘持续交易,LME镍、原油及美元指数的波动将在节后集中反映到盘面,加之美伊谈判若取得突破、中东风险溢价回落,镍价存在下行压力,进而拖低不锈钢的成本重心。节后重点跟踪:一是长假期间外盘及中东谈判进展;二是"银十"需求能否接棒,这是检验本轮修复能否延续的唯一硬标准;三是钢厂节后排产计划,此前的减产若在利润修复后回补,供给压力将重新抬升;四是五中全会"十五五"规划建议对中期需求预期的指引;五是"反内卷"整治政策在钢铁品类的落地节奏。
不锈钢采购商机
查看更多 >-
 9张
-
 9张
-
 9张
