




 下载App






【SMM分析】欧洲附加费降158欧元,到岸价反涨2.8%:海外不锈钢三季度回顾

三季度,海外不锈钢的成本和价格各走各的。印尼镍铁跌了8.2%,但按一体化七成、外采镍铁三成的结构测算,印尼304热轧综合完全成本只降了1.7%。同期FOB报价调了八次,利润率在4.7%到9.0%之间来回摆动,几乎全部由不锈钢厂自己的报价决定。欧洲304合金附加费累计下调158欧元/吨,欧洲到岸价反而涨了2.8%。马来西亚304废不锈钢涨了10.4%,本地冷轧只涨0.3%。中国台湾不锈钢厂两次上调盘价,现货区间反而下移约4,600新台币。五个主要海外市场里,成本和价格同向的只有印度。与此同时,亚洲内部三季度新开了三起反倾销案,矛头都指向邻居。
一、五个市场,五种断法
成本跌,价格不跌;成本降,价格反涨;成本涨,价格不涨。三季度这几种情况在海外同时出现。
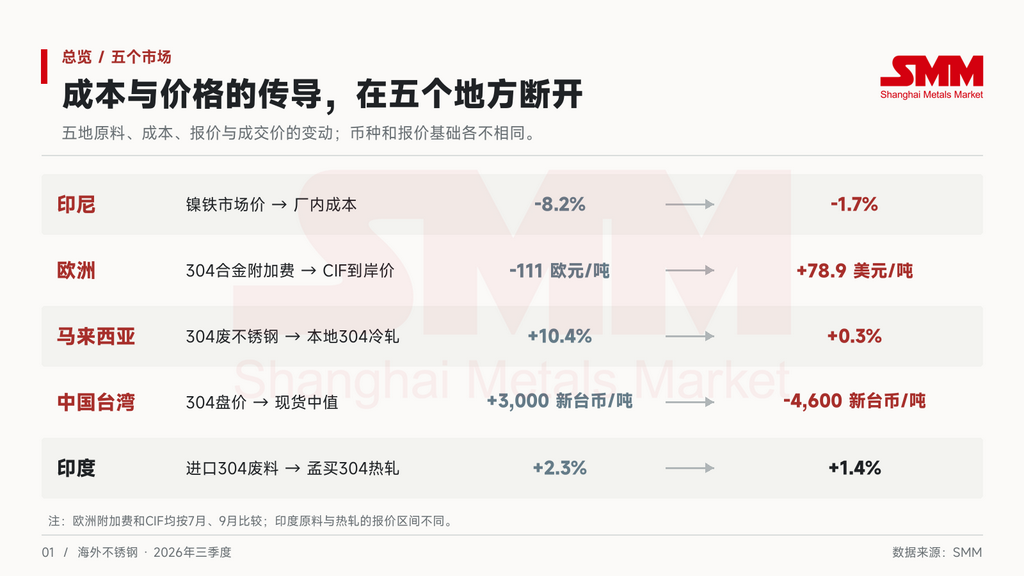
按常理,不锈钢价格跟着原料走。304的成本大头是镍:亚洲不锈钢厂用印尼镍铁,欧洲不锈钢厂用废不锈钢并按月公布合金附加费,过去两边的价格都能从成本里推出个大概。三季度,这条链在几乎每个市场都断了,而且断开的位置各不相同。印尼断在镍铁市场价和不锈钢厂成本之间,欧洲断在成本和到岸价之间,马来西亚断在原料和终端之间,中国台湾断在盘价和成交之间。
断在哪里,决定了四季度价格会往哪边补。
二、印尼:镍铁跌的8%,没有跌到一体化不锈钢厂身上
9月上半月,印尼镍铁跌得最急。
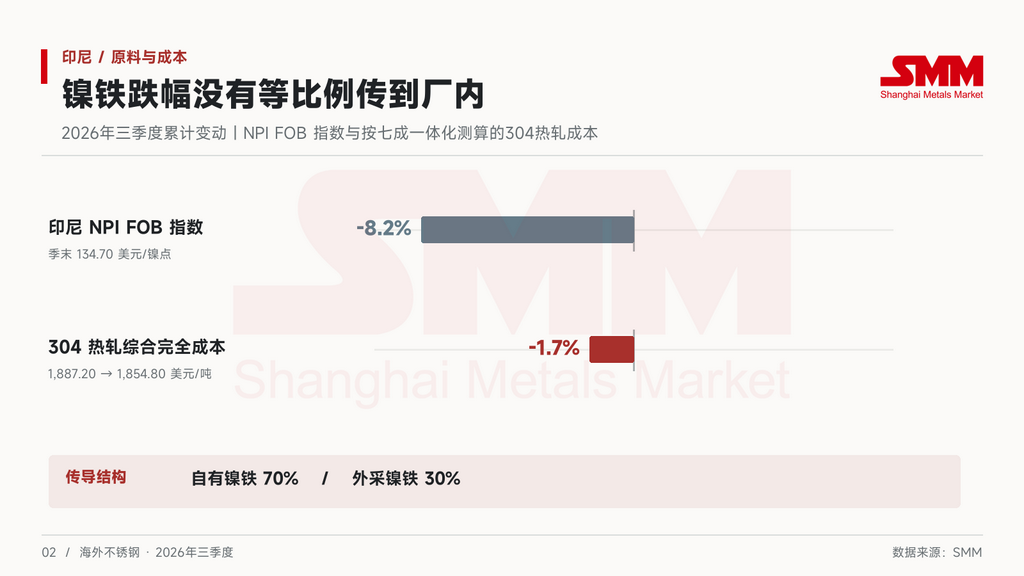
印尼NPI FOB指数7、8月一直稳在145至147美元/镍点,9月1日到18日从144.40美元跌到135.20美元,季末报134.70美元/镍点,全季下跌8.2%。
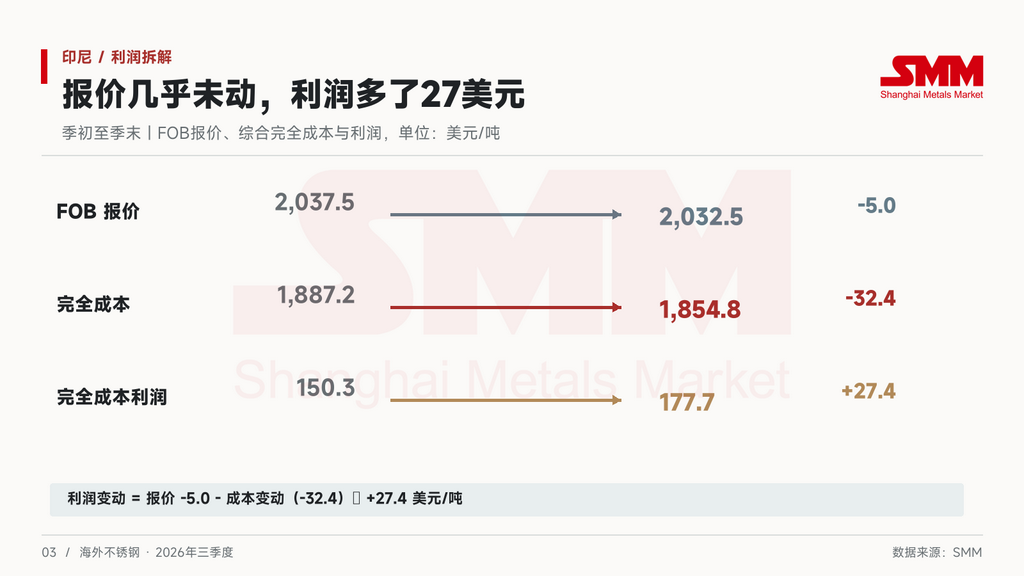
印尼不锈钢厂的成本几乎没受影响。按一体化占比70%、外采镍铁30%的结构测算,印尼304热轧综合完全成本从季初的1,887.20美元/吨降到季末的1,854.80美元/吨,全季只降了32.40美元,跌幅1.7%;综合现金成本从1,774.50美元/吨降到1,741美元/吨。更能说明问题的是时间点:成本最大的一次下移发生在7月15日,单日降了约19美元,当时镍铁价格几乎没动;9月1日到18日镍铁跌了约6%,完全成本却只降了3.40美元。
镍铁市场价不是一体化不锈钢厂的成本。自有镍铁占七成,市场上的跌价只能通过三成外采部分传进来。镍铁跌价首先影响的,是在市场上买镍铁的人。
成本稳住了,利润就看报价。三季度印尼304/NO.1卷FOB调了八次,季初2,037.50美元/吨,季末2,032.50美元/吨,只降了5美元。调价以30美元一档来回拉锯:7月10日降55美元,13日再降10美元;7月20日、27日各涨30美元;8月3日降30美元,6日又涨30美元;9月2日降30美元,21日再涨30美元。
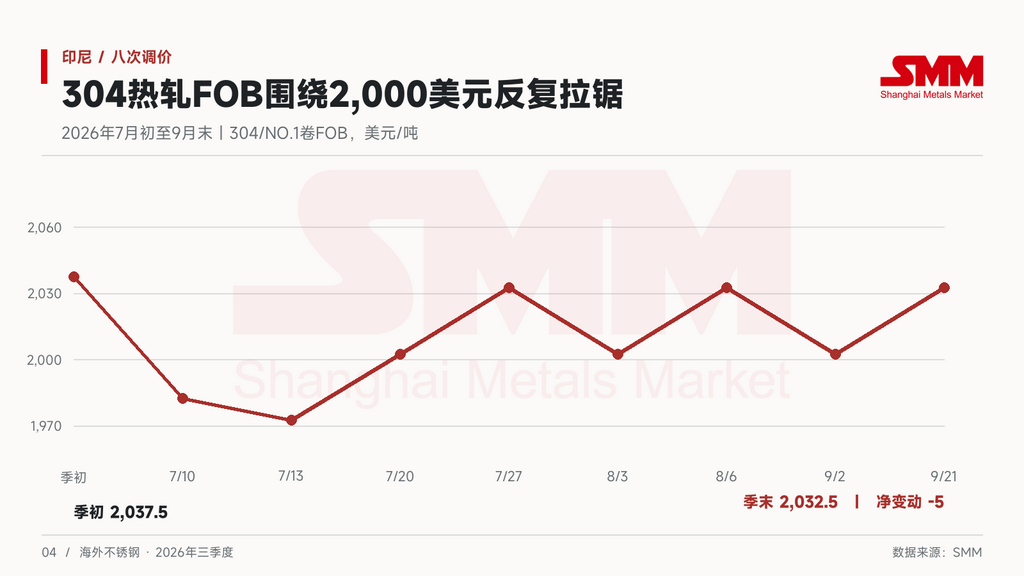
利润率跟着报价同步摆动。7月13日连续两次下调后,完全成本利润降到93.30美元/吨,利润率4.7%,为全季最低;9月24日升到182.60美元/吨,利润率9%,为全季最高。按日度变动计算,三季度利润波动的九成以上来自报价调整,每次30美元的调价,利润率就跟着变动约1.5个百分点。
全季来看,完全成本利润从150.30美元/吨升到177.70美元/吨,利润率从7.4%升到8.7%,季度均值7.8%;现金成本利润率从12.9%升到14.3%。三季度没有一天跌破完全成本线。多出来的27美元利润,来自成本下降的32美元,报价反而让出了5美元。
这也说明,三季度印尼不锈钢厂守价靠的不是成本。9月21日的提价踩在两个节点上:一是9月22日起IMIP园区缺水,RKEF镍铁厂负荷下调约30%至40%;二是10月1日欧盟熔铸地申报生效前的最后一轮备货。下游成交整季清淡,9月2日那次下调,就是需求落空的直接反应。
截至季末,印尼304热轧FOB报价离完全成本线还有约178美元/吨,离现金成本线约292美元/吨。四季度报价要往下走,空间是有的,但那会是不锈钢厂的定价选择,而不是成本推动的结果。
三、欧洲:成本在降,到岸价在涨
欧洲是三季度唯一一个成本和价格反向的市场。
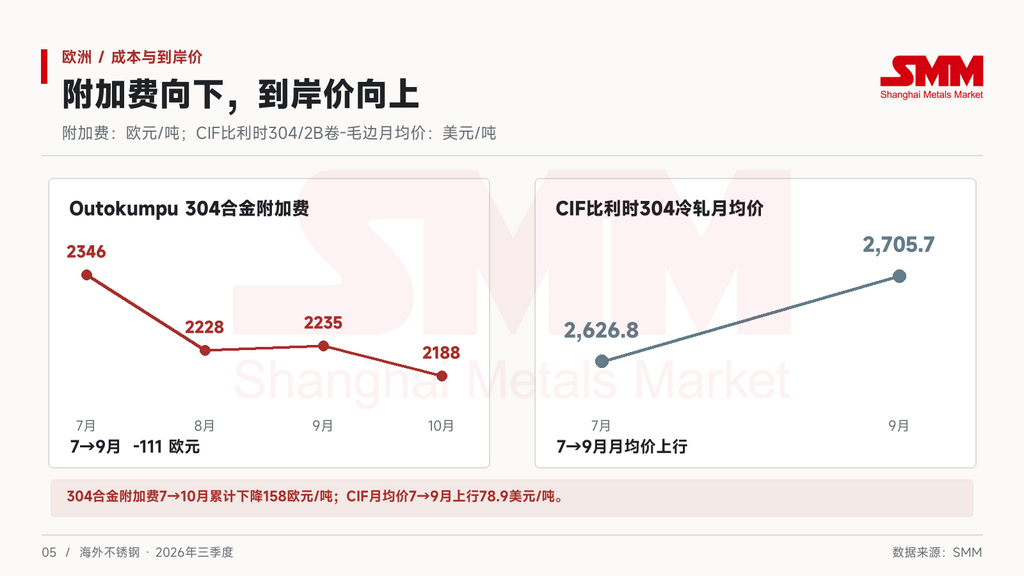
Outokumpu 304合金附加费7月为2,346欧元/吨,8月降至2,228欧元/吨,9月小幅回到2,235欧元/吨,10月再降至2,188欧元/吨。需求也没有帮上忙:7、8月夏休,9月复工后意大利扁平材的出货和价格依然偏弱,分销商难以向下游转嫁成本,欧洲废不锈钢整季承压。
CIF比利时304/2B卷-毛边的月均价却从7月的2,626.80美元/吨升到9月的2,705.70美元/吨。7月中旬夏休时,到岸价还在2,600美元的季内低点;8月3日单日上调75美元,9月又两次上调,季末报2,740美元/吨。
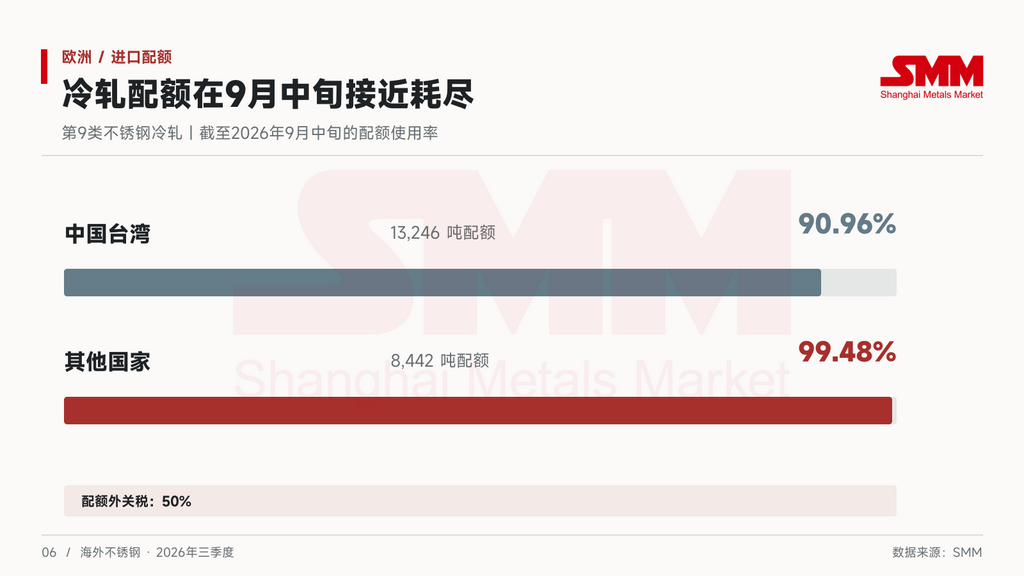
多出来的部分,是配额和关税的价格。新钢铁进口制度运行的第一个完整季度,配额消耗得比预期快。截至9月中旬,第9类不锈钢冷轧中,中国台湾13,246吨配额已用掉90.96%,当地出口商停止发货,等待四季度配额;"其他国家"8,442吨配额用掉99.48%,超出部分要缴50%的配额外关税。
三季度末,欧盟又在同一类冷轧产品上叠加了五项贸易救济程序:9月15日对中国大陆、中国台湾以及印度、印尼的反倾销到期复审,9月30日对印度、印尼的反补贴到期复审,以及针对印度双反的期中复审。复审期内,现行税率全部有效。熔铸地申报10月1日起执行,细则已在此前的分析中讲过。它对四季度的意义只有一条:每张提单都要多附一份文件,单证跟不上的货物会被拒,到岸节奏会更慢。
碳成本这一侧也没有落定。9月30日当天,欧盟税务与海关联盟总司公布CBAM豁免门槛评估,“年进口50吨”的门槛维持不变,但评估比法规要求晚了五个月,也没有公布测算方法。关于证书出售和费用的授权法案仍未出台,距2027年2月1日开售只剩四个月。配额、复审、熔铸地、碳成本,欧洲进口的四条规则在同一个季度末一起变。
欧洲买家付的不是镍价,是能不能清关的确定性。
四、马来西亚:原料涨了,终端没接
马来西亚的断点在下游。
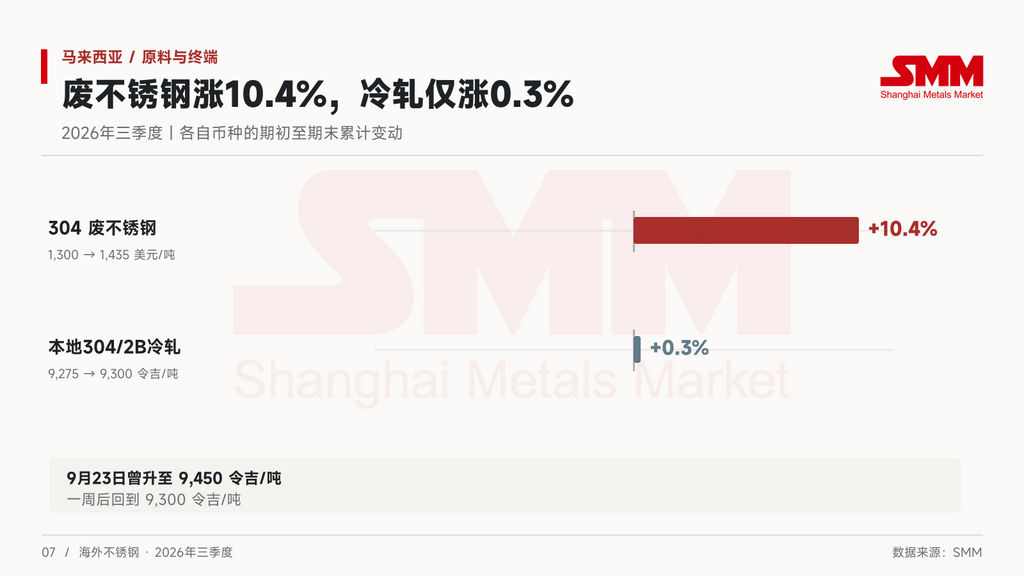
马来西亚304废不锈钢季初报1,300美元/吨,7月底开始一路上调,9月中旬到1,435美元/吨,涨了10.4%。本地304/2B卷-毛边同期从9,275令吉/吨到9,300令吉/吨,只涨了0.3%。9月23日跟着印尼冲到9,450令吉/吨的季内高点,一周后又退回9,300令吉/吨。本地成交整季都是按需采购,头部冷轧厂的订单主要靠出口。
本地价格拉不起来,除了需求弱,还因为便宜货一直在进来。反倾销税落地之前,越南冷轧趁着零关税加快输入,304冷轧CIF价约2,160美元/吨,比印尼货源便宜30至50美元。9月9日,马来西亚投资、贸易及工业部(MITI)应Bahru Stainless的申请,对印尼冷轧启动反倾销调查,目前处于30天问卷阶段,市场预期税率在20%以上。
反过来,马来西亚自己的出口也被盯上了。韩国浦项正在筹备对马来西亚冷轧提起反规避申诉,核查用中国大陆、印尼或中国台湾原料在马来西亚加工后输韩的产品。欧盟这边,马来西亚的配额比原来少了约48%,10月起每批货都要证明钢水来源。
原料在涨,本地价被进口压着,出口又被设限,马来西亚冷轧厂三头受压。
五、中国台湾:盘价涨了,现货没跟
中国台湾的断点在不锈钢厂和经销商之间。
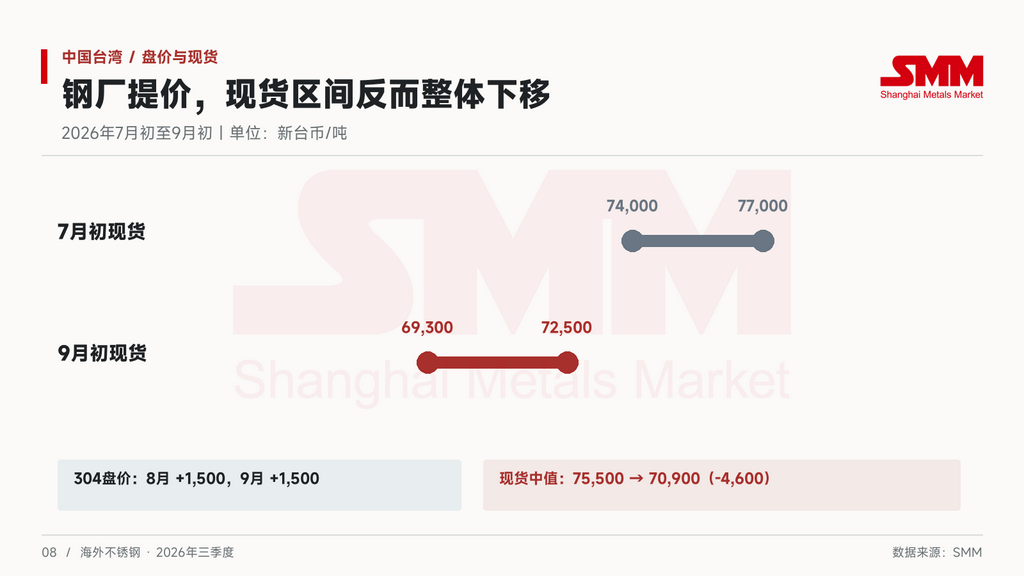
7月,烨联钢铁、唐荣铁工所和华新丽华同步平盘,结束了连续七个月的上调。8月、9月,烨联和唐荣304盘价各上调1,500新台币/吨,316L附加费各上调2,500新台币/吨。
现货没有跟上。304冷轧现货区间从7月初的7.4万至7.7万新台币/吨,降到9月初的6.93万至7.25万新台币/吨,中值下移约4,600新台币。8月提价公布后的第一周,实际成交价就回落到了7月的水平。8月中旬出现过一轮补库,小型贸易商和终端用户三天的成交量超过了上半月全月,但没能延续。
不锈钢厂敢连续提价,底气来自进口端。8月14日,中国台湾正式对越南冷轧立案反倾销,申请方估算的倾销幅度为31.36%,点名20家越南生产商。立案后,8月中国台湾不锈钢进口量降至约9.27万吨,进口价格升至三年高位。但这只抬高了外来料的价格,没有抬高本地的成交价。下游加工商元隆、东盟公开反对立案,认为上游一边进口印尼低价热轧,一边封堵越南冷轧。
盘价是不锈钢厂的意愿,现货是经销商的判断,三季度两者越拉越远。
六、印度:唯一一个成本和价格同向的市场
印度是三季度海外最强势的市场,也是唯一一个"正常"的市场。.
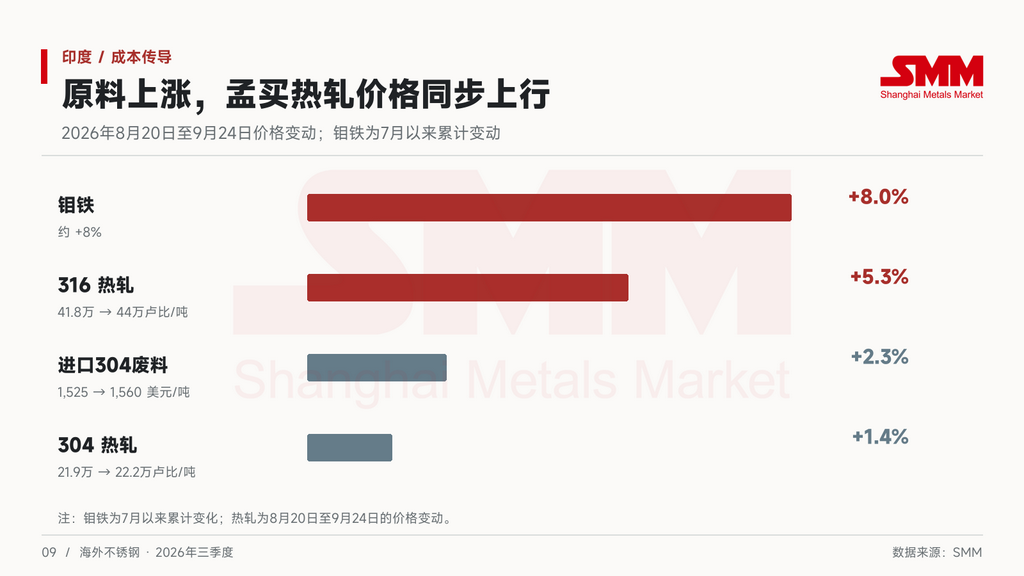
8月20日至9月24日,孟买出厂的316热轧卷从41.8万卢比/吨涨到44万卢比/吨,304热轧卷从21.9万卢比/吨涨到22.2万卢比/吨。316涨得多,是因为钼铁7月以来累计上涨约8%;304涨得少,是因为原料端主要靠废钢支撑。上半年印度镍铁进口同比减少62%至2万吨,不锈钢厂转向用废不锈钢补镍。国内304废不锈钢一度升至15.1万卢比/吨,进口304废不锈钢(CFR蒙德拉)从1,525美元/吨升至1,560美元/吨。头部不锈钢厂8月三度、9月两度调价,每一次都能对应上一笔原料成本。
印度能把成本传导到价格,靠的是国内需求够稳、进口端暂时没有冲击。QCO豁免延至2027年3月31日,对中国、印尼、越南冷轧的反倾销调查延至2027年3月28日,且没有临时税率。但这是内需支撑的上涨,出口端没有跟上:304光亮棒FOB整季持平在2,350至2,380美元/吨,欧洲买家受CBAM和配额影响,仍在观望。
七、亚洲的门,开始对邻居关上
三季度的另一个新现象,是亚洲市场开始互相立案。
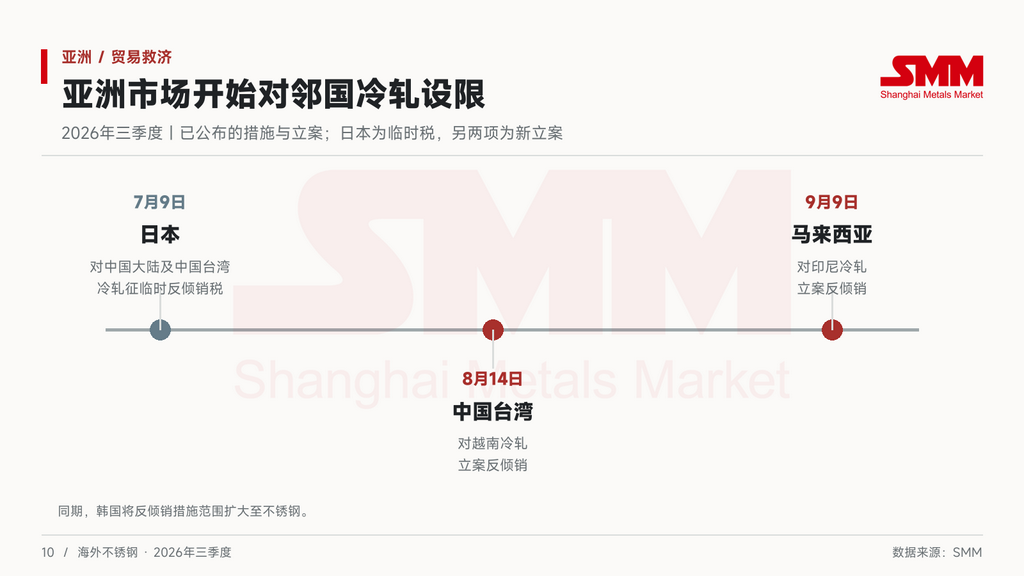
7月9日,日本对中国大陆和中国台湾冷轧征收临时反倾销税,中国大陆为27.7%至42.1%,中国台湾为3.6%至20.1%,至11月8日止。当月日本冷轧进口约1.81万吨,环比增长7.9%,为年内最高;但来自中国大陆的进口同比减少62.6%,来自中国台湾的减少71.5%,韩国以8,890吨成为第一大来源。日本国内价格随即松动:新日铁下调9至11月线材合同价,SUS304每吨降2.5万日元,是五个季度以来首次降价。
8月14日,中国台湾对越南立案。9月9日,马来西亚对印尼立案。9月,韩国把反倾销扩展到不锈钢,浦项还在筹备对马来西亚的反规避申诉。印度对中国、印尼、越南的调查也仍在进行。
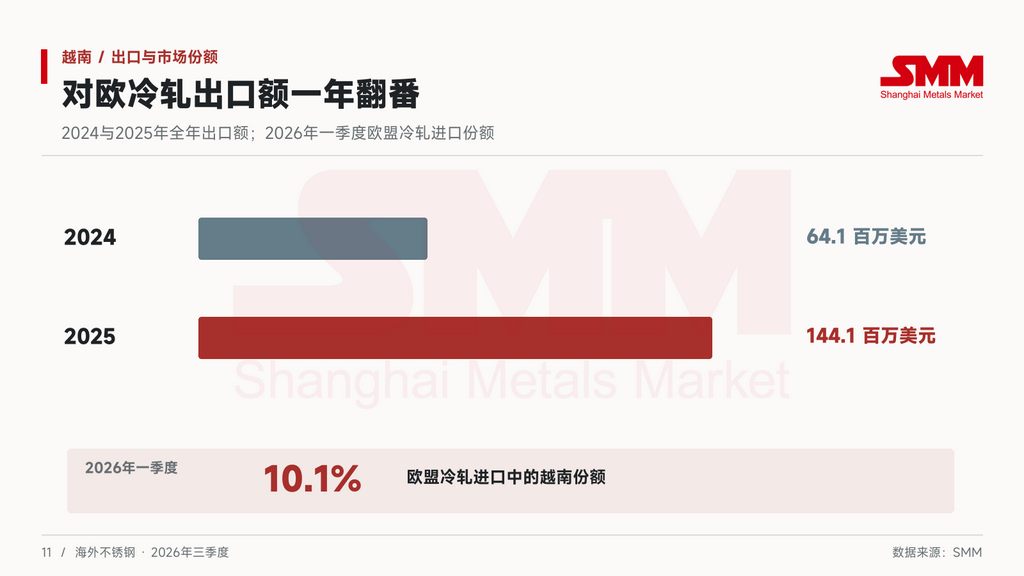
被点名最多的是越南。越南冷轧的原料大部分是印尼热轧卷,对欧出口额从2024年的6,410万美元回升到2025年的1.441亿美元,2026年一季度占到欧盟冷轧进口的10.1%。三季度,中国台湾、印度、土耳其(对越南不锈钢管启动日落复审)同时对它设限;此前,韩国已对越南征收11.37%至18.81%的反倾销税。甬金科技在河静省的项目计划11月初动工,二期新增200万吨/年不锈钢钢坯。对一个以再轧为主的出口国来说,这是第一次补上自有熔炼产能。
三季度以前,亚洲出口商担心的是欧美的门;三季度以后,邻居的门也要算进成本。
八、其余市场:贸易救济多,价格事件少
英国决定将Speciality Steel UK收归国有,英国CBAM核算规则定稿,将于2027年1月1日实施;不锈钢棒材及轻型型材配额于8月17日用尽。美国7月对印度、土耳其和阿联酋的不锈钢焊管发起双反调查,对印度的反补贴初裁延至12月14日。土耳其对越南不锈钢管启动日落复审。泰国和马来西亚、印度一起,出现在欧盟废物运输草案的排除名单上。这些市场三季度都没有独立的价格事件。
展望:四季度,哪一环会先接上
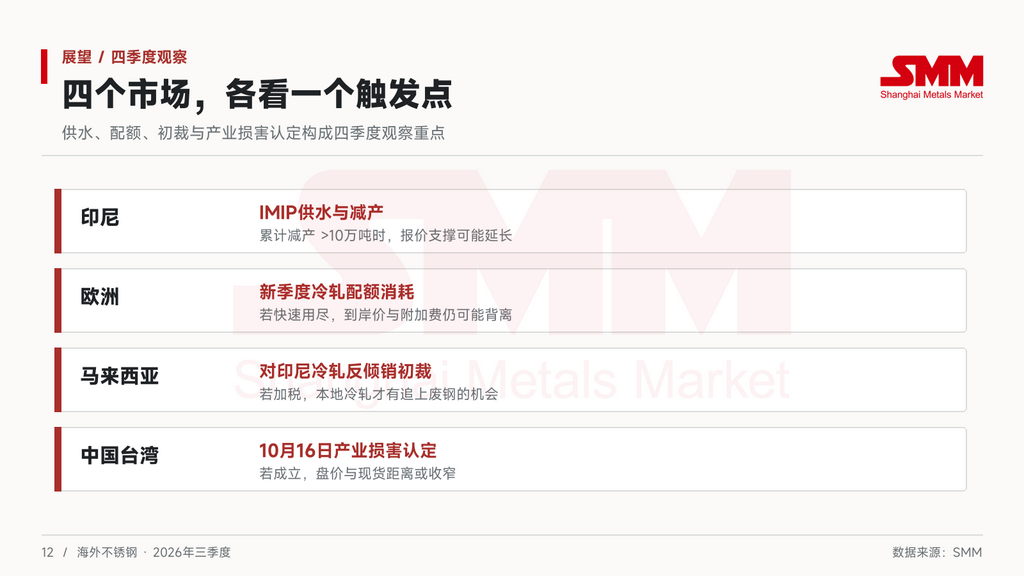
印尼最可能先变,但变的是报价,不是成本。IMIP供水一旦恢复、镍铁继续下探,一体化不锈钢厂的成本仍然动不了多少;FOB报价若下调,就是不锈钢厂主动拿利润换订单。按季末测算,报价离完全成本线还有约178美元/吨,让利空间不小。如果停水拖过半个月、累计减产超过10万吨,外采镍铁偏紧,报价还能再撑一段。
欧洲取决于四季度配额的消耗速度。第一批信号已经出来:10月1日开闸后5天,印度不锈钢棒材及轻型型材、不锈钢无缝管两项配额就已超额,欧盟港口的待清关量都超过了全季配额。冷轧配额如果也照这个节奏用完,到岸价会继续和附加费反着走;如果消耗放缓,说明买家的承受力到顶了,到岸价会开始向成本靠拢。
马来西亚要看反倾销初裁。印尼货源一旦加税,本地冷轧价格才有机会追上废钢。
中国台湾要看10月16日对越南的初步产业损害认定。认定成立,盘价和现货的距离会收窄;不成立,不锈钢厂11月很难再提价。
不锈钢采购商机
查看更多 >-
 9张
-
 9张
-
 9张
