

 下载App







作品
【SMM分析】国庆假期,伦铜先抑后扬,最终较节前基本持平。美国通胀与就业数据走弱,加息预期降温,为何铜价仍未明显突破?LME持续去库托住价格,国内却面临节后累库压力。海外供应偏紧与国内需求恢复能否同步,或将决定节后铜价走向,外强内弱格局仍值得关注。
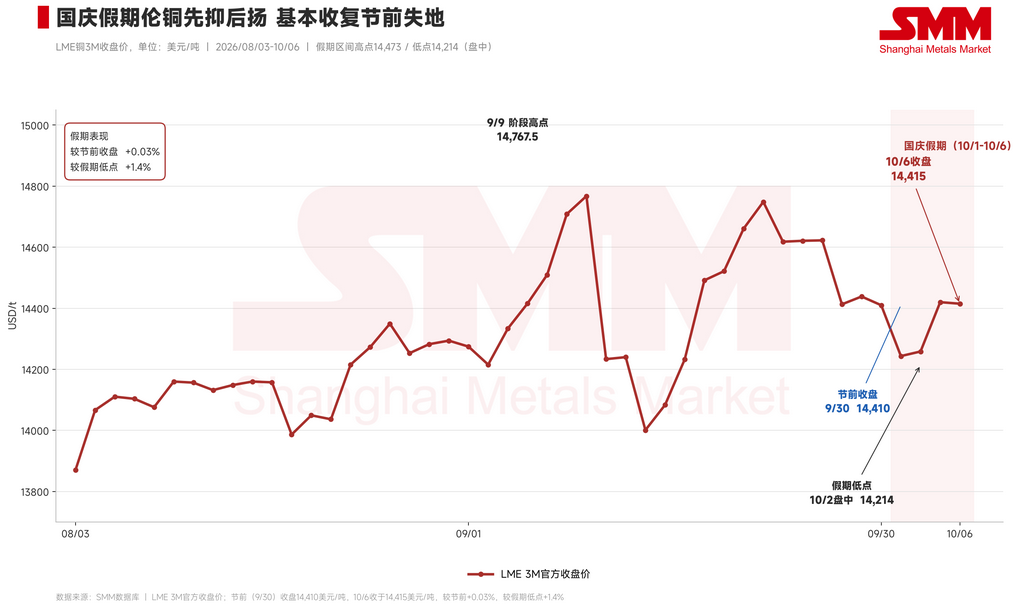
2026年国庆假期(10月1日-10月6日),国内SHFE市场休市,伦铜呈现先抑后扬的震荡走势。节前沪铜2611合约收于109,680元/吨,伦铜9月30日收于14,410美元/吨。假期期间,伦铜10月1日回落至14,243.5美元/吨,10月2日一度下探14,214美元/吨假期低点后重心企稳反弹,10月5日收于14,420美元/吨,10月6日收于14,415美元/吨,较节前收盘基本持平(+0.03%),期间最高触及14,473美元/吨。截至10月7日下午3时收盘,伦铜最新报14,405美元/吨附近,较假期收盘小幅回落。
 一、宏观方面
美联储加息预期显著降温。假期期间公布的美国8月核心PCE物价指数年率录得3%,创2026年2月以来新低;随后公布的美国初请失业金人数意外降至19.7万(预期20万),续请人数降至170.1万、创2023年4月以来新低,显示企业裁员意愿极低,失业率小幅上升至4.2%;但同期非农新增仅2.9万,招聘明显放缓,劳动力市场呈现“不裁员、不招聘”的观望格局;此外,美国8月贸易逆差大幅走扩,创2025年3月以来新高,逆差升至1,056亿美元,较7月修正值928亿美元环比扩大13.7%,较去年同期(596亿美元)同比大幅扩大77.2%,为2025年3月创纪录高点(1,405亿美元,当时企业赶在关税落地前集中"抢进口")以来的最高水平,且高于市场预期。
截至10月7日,据CME"美联储观察":美联储到10月维持利率不变的概率为79.5%,累计加息25个基点的概率为20.5%;美联储到12月维持利率不变的概率为15.5%,累计加息25个基点的概率为68.0%,累计加息50个基点的概率为16.5%。通胀与就业数据双双走弱,缓解了节前市场对紧缩升级的担忧。
国内制造业重回扩张区间。中国国家统计局数据显示,9月份制造业采购经理指数(PMI)为50.1%,比上月上升0.3个百分点,升至扩张区间。制造业景气度边际改善,有助提振铜需求。
地缘与关税不确定性仍存。伊朗内政部长抵达多哈参加会谈,美伊局势释放边际缓和信号,但霍尔木兹海峡通行问题仍未根本解决,原油风险溢价带来的通胀扰动尚未解除。此外,美国精炼铜关税在9月末关键观察节点后仍未出现明确进展,关税交易明显降温。
二、基本面方面
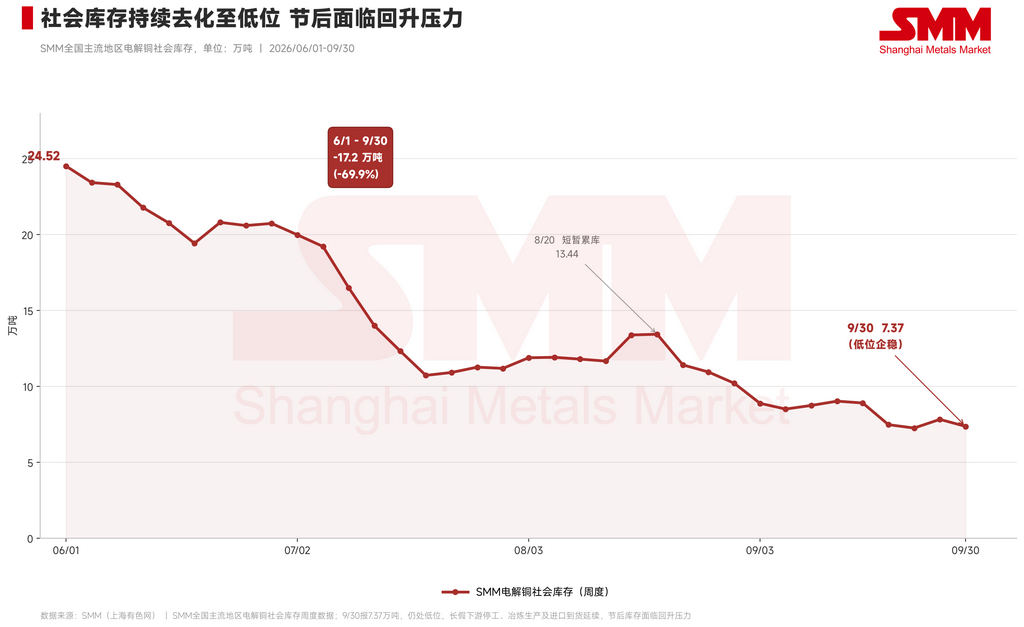
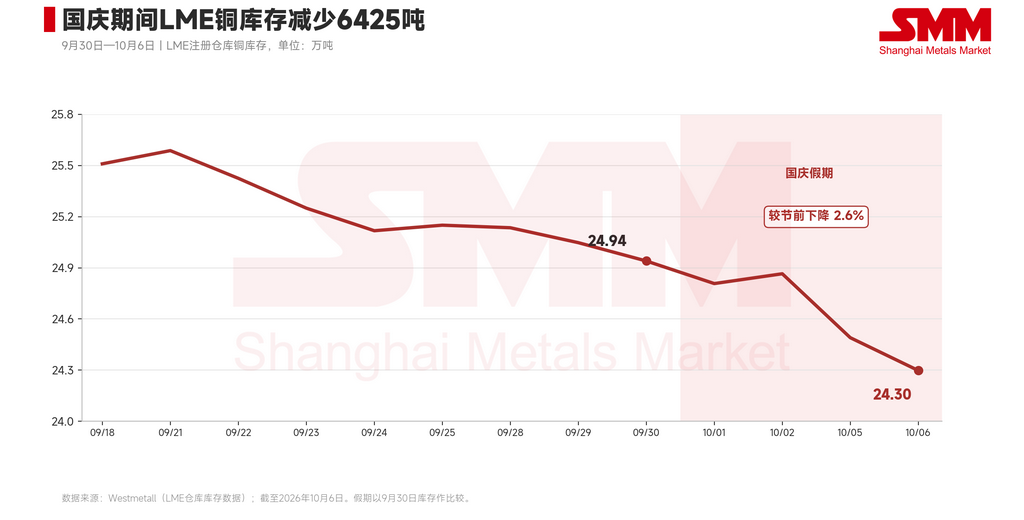
库存方面,假期内LME去库,是伦铜在月初下跌后企稳的重要支撑。LME铜库存由9月30日的249,400吨降至10月6日的242,975吨,减少6,425吨,降幅约2.6%。截至9月30日,SMM全国主流地区铜库存为7.37万吨,虽仍处低位,但已现边际累库,反映进口及国产货源到货开始补充流通市场。
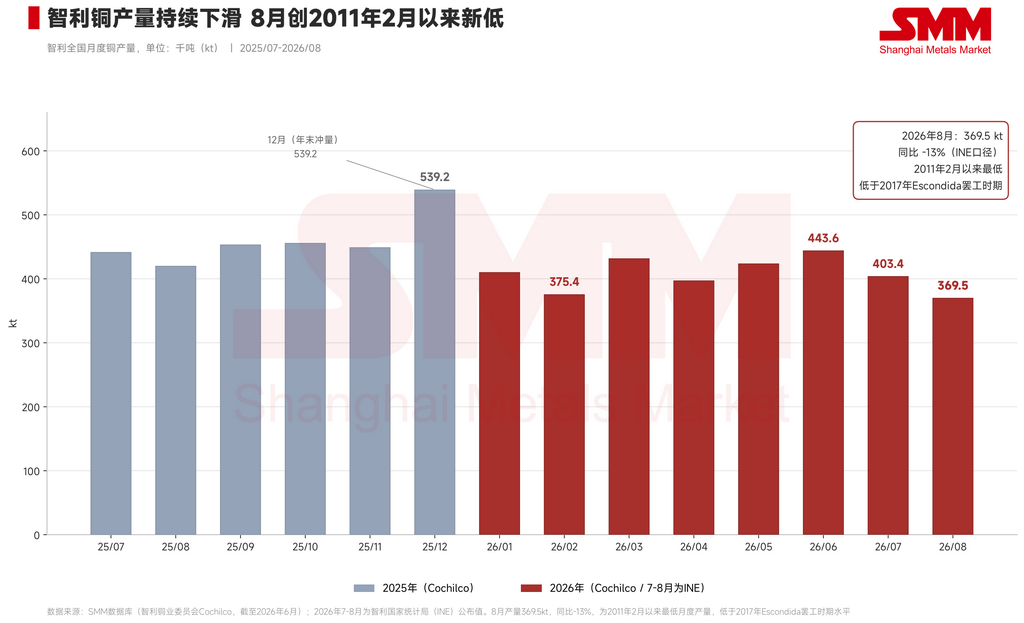 智利国家统计局数据显示,8月矿产铜产量为36.95万吨,同比下降约13%。更直接对应精铜供应的是Cochilco数据:智利1—7月精炼铜产量为88.95万吨,同比下降10.4%。矿端产出疲弱及精炼铜减产延续了供应端的支撑,Centinela与Escondida的劳资谈判则增加了后续矿端的不确定性;
需求端,双节备货结束后,高铜价及深度Back结构抑制下游采购意愿,长假期间下游加工企业停工增加。此外,此前铜价上涨曾受到AI基础设施投资扩大、带动未来铜需求的预期支持。假期内,港股AI概念股普遍下跌,而美国AI概念股则普遍上涨,两市AI相关股票表现有所分化。从铜价表现看,AI需求叙事仍在,若将假期铜价承压归因于AI概念股整体回调,依据不足。
展望节后,宏观方面,美国就业放缓降低了近期加息的紧迫性,但年内利率路径仍未确定。北京时间10月8日凌晨公布的美联储9月议息会议纪要,将帮助市场判断官员如何权衡通胀与就业。国内9月PMI改善提供一定支撑,但市场更需要看到节后订单和采购兑现。若油价再度上涨并推升通胀担忧,利率预期和美债收益率重新走强将压制铜价。基本面方面,供给端,后市须持续关注Centinela与Escondida谈判是否演变为生产中断;现货方面,进口与国产货源预计将持续补充流入市场,社会库存预计回升。需求端,消费逐步转入淡季,下游企业以刚需采购为主。综合来看,海外库存持续下降,而国内节后累库预期较强,预计伦铜表现相对强于沪铜。后续重点关注国内节后社会库存增幅及下游复工后的采购情况。