




 下载App






【SMM分析】沪镍走弱拖累不锈钢期货节前回落,低库存与减产预期共筑底部支撑

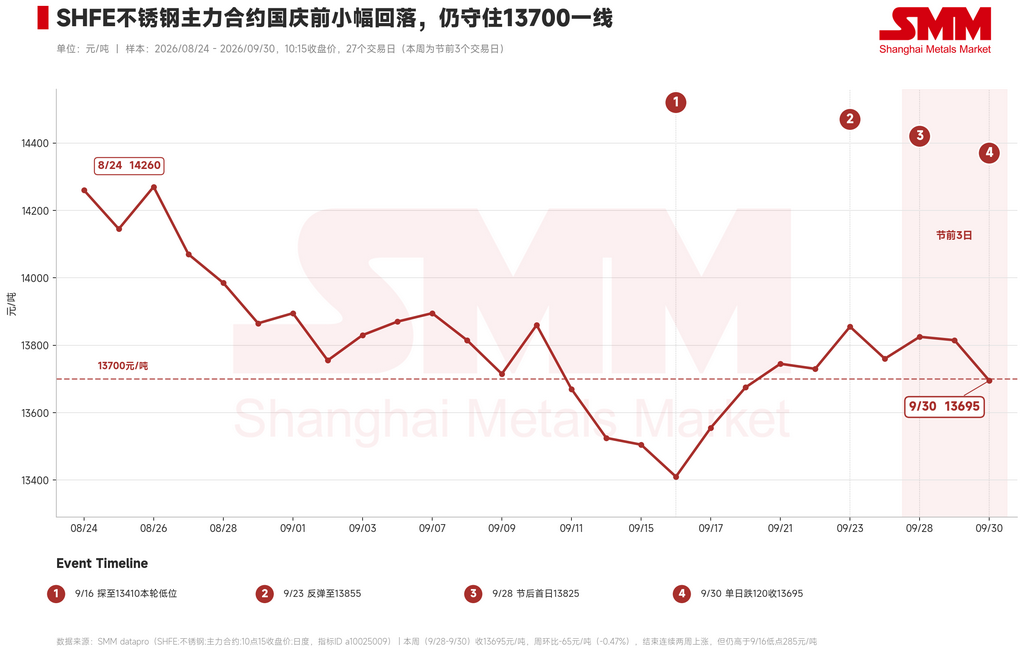
SMM数据显示,本周(2026年9月28日—9月30日)不锈钢主力合约SS2611在沪镍持续走弱的拖累下呈弱势震荡、抗跌性偏强的运行格局,未出现破位下行。截至9月30日10:15收盘,主力合约报收于13695元/吨,较上周五下跌65元/吨,跌幅0.47%,结束此前连续两周上涨,但仍高于9月16日本轮低点13410元/吨285元/吨,13700元/吨一线基本守住。本周核心特征是期货抗跌、现货持稳的双向弱平衡:盘面在有色板块普跌中跌幅显著小于沪镍,现货端则因节前备货落地、成交转淡而横盘整理,期现双双缺乏方向。
从宏观及消息面来看,内外因素对冲,情绪由承压转向中性。海外方面,美联储官员表态趋于分化,威廉姆斯提及年内或再有一次加息但不急于行动,巴尔、穆萨莱姆倾向政策仍偏宽松,降息预期反复令美元与大宗商品情绪整体偏弱;中东局势与伊朗货币贬值进一步放大避险情绪,有色板块普遍承压。国内方面政策端密集发力对冲了外部压力:国常会明确要求加大宏观政策逆周期调节力度;央行下调PSL利率25个基点,并增加科技创新与技术改造再贷款额度2000亿元、支农支小再贷款额度5000亿元;财政部等三部门出台居民购房贷款贴息政策,按年化1个百分点、最长5年贴息,单户上限100万元;中美经贸磋商亦达成八点成果共识,并确定"300对300"对等降税框架。内外合力之下,前期压制盘面的宏观利空已阶段性出尽,宏观端对不锈钢由拖累转为中性偏托底。
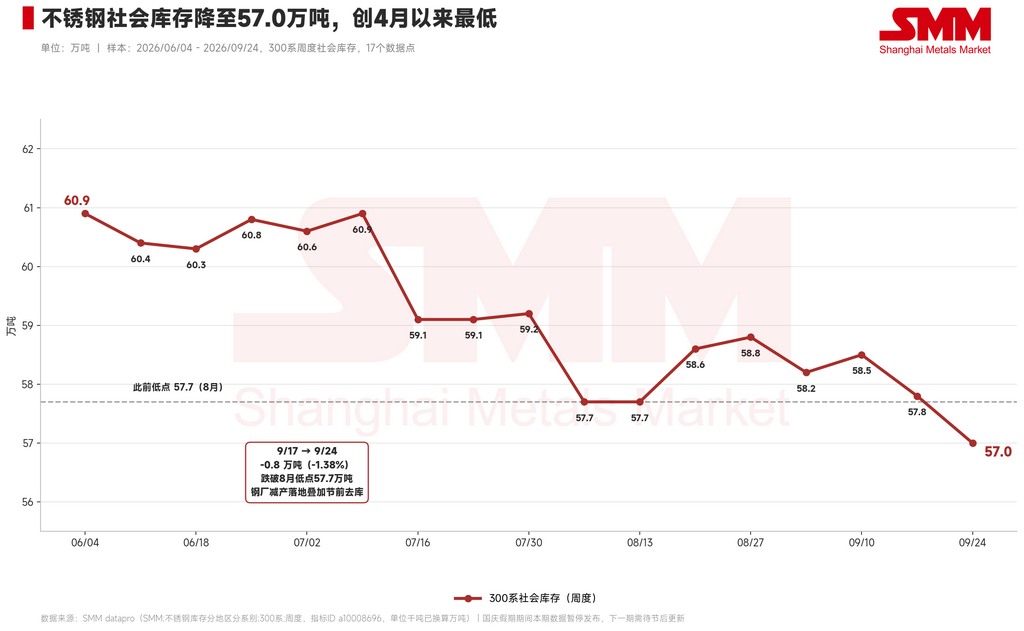
从基本面来看,去库态势加速,现货韧性在成交清淡中依然凸显。9月24日当周300系社会库存降至57.0万吨,较上周减少0.8万吨,降幅1.38%,跌破8月低点57.7万吨并创下4月以来最低水平,在"金九"旺季证伪、终端需求持续不及预期的背景下,这一逆预期去库为现货价格提供了实质支撑。现货抗跌主要来自三个方面:其一,钢厂减产消息持续发酵,行业供给边际收缩,市场实际到货压力有限;其二,现货价格已处于年内相对低位,贸易商库存不高且惜售情绪较浓,未出现让利甩货;其三,节前备货已基本落地,下游虽无新增补库动作,但日常刚需提货仍在。本周无锡、佛山两地冷轧201/2B、304/2B、316L/2B及430/2B卷价格均报持平,无锡304/2B现货对盘面升贴水维持在525—875元/吨区间,行业从业者陆续进入待假状态,询盘稀疏、实单成交清淡,成为压制现货上行的核心因素。
从成本与供给端来看,原料延续回落,利润修复格局未改。高碳铬铁方面,内蒙古地区周均价报7837.5元/50基吨,较上周下跌12.5元,钢厂招标价维持低位,铬系成本压力进一步缓解;高镍生铁方面,10-12%印尼NPI到港含税价报1045元/镍点,周环比下跌3元,跌幅0.29%,在沪镍主力周内下跌3320元/吨(跌幅2.65%)的带动下,镍系原料跌势虽有所放缓但方向未改。以8月28日行业进入成本倒挂区间为基准,成材累计下跌2.1%、原料累计下跌7.2%,成材与原料指数差维持在5.1个百分点的高位,较上周5.3个百分点小幅收窄——本周成材期货跌幅略大于原料,期货口径价差有所收敛,但现货报价企稳而原料续跌,现货口径出厂利润仍在改善。钢厂生产利润已回归正向,前期成本倒挂格局延续扭转,不过盈利修复尚未传导至排产扩张,减产消息仍在推进,供给端维持边际收缩。
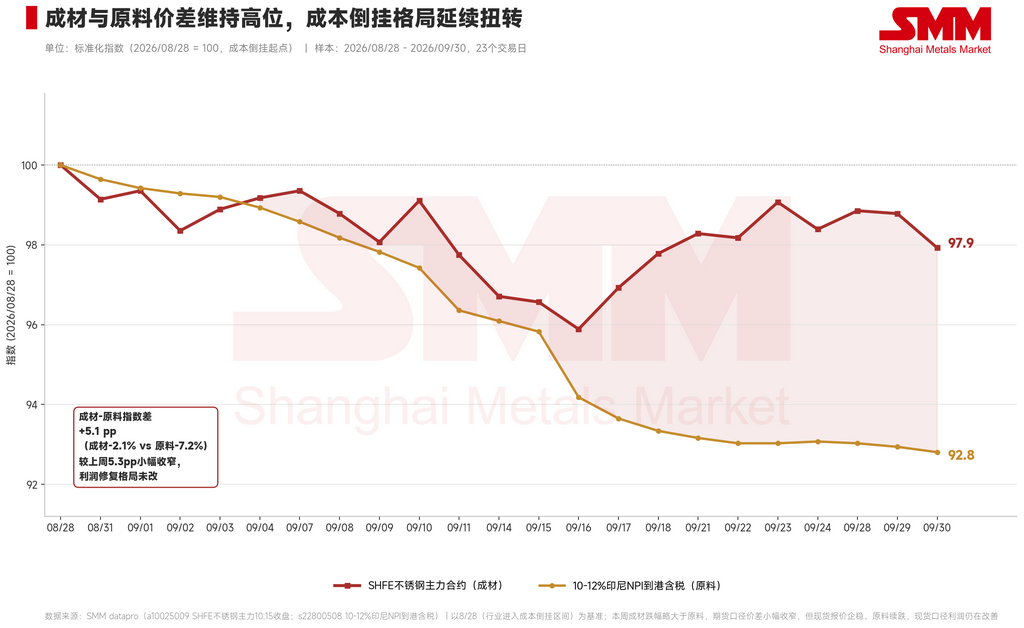
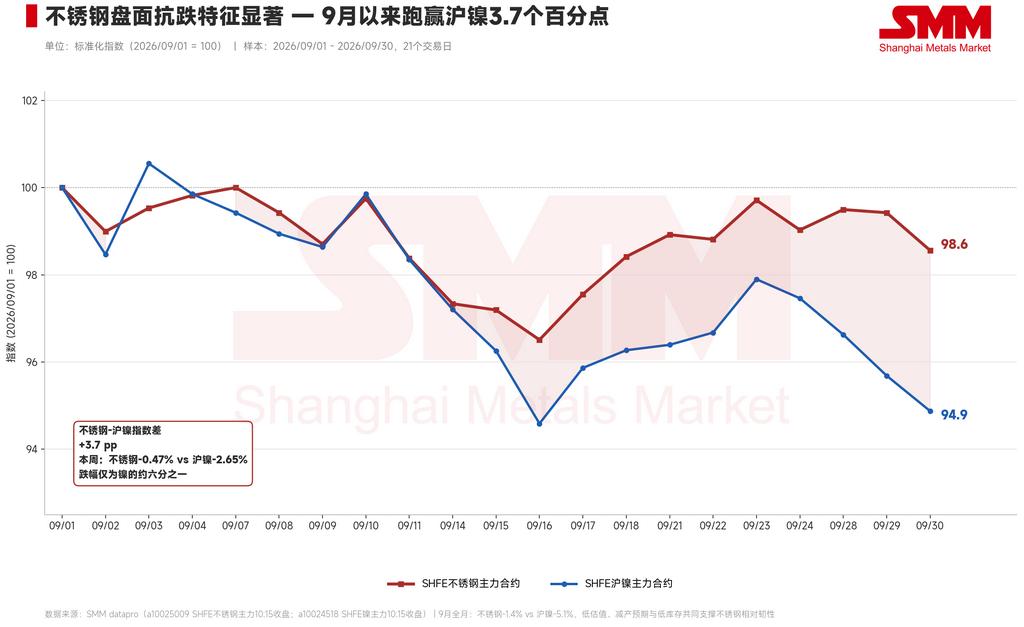
总体研判,本周不锈钢市场在"外盘镍价走弱施压"与"低库存叠加减产预期托底"两股力量的对冲中陷入均衡,盘面呈现难涨难跌的区间震荡格局。9月以来不锈钢累计下跌1.4%,同期沪镍下跌5.1%,跑赢3.7个百分点,低估值、减产预期与社库低位共同构成了这一相对韧性的基础。后市来看,终端需求持续疲软、市场信心偏弱,基本面缺乏强利好驱动,价格进一步上探动力不足;但宏观利空阶段性出尽、钢厂减产稳步推进、社会库存维持合理低位,且现货处于年内低位区间,深度下跌空间同样受限。主力合约预计将在节后延续弱势震荡、底部反复博弈的运行节奏。建议产业客户理性看待长假期间外盘镍价波动对节后首个交易日的情绪冲击,重点跟踪终端需求复苏力度、钢厂减产落地进度以及原料价格变动对成本端的实际传导,维持稳健操作。
不锈钢采购商机
查看更多 >-
 9张
-
 9张
-
 9张
